Passer au contenu principal

Caution personnelle, pacte d’associés, prévoyance : les angles morts juridiques des dirigeants de PME

À retenir :

  • Depuis le 1er janvier 2022, la caution personnelle du dirigeant relève du Code civil (art. 2288 et suivants, ordonnance n° 2021-1192). Une caution manifestement disproportionnée n’est plus anéantie : elle est seulement réduite à ce que le dirigeant pouvait payer au jour de la signature.

  • La Cour de cassation affine le calcul de la disproportion : épargne retraite comptée dans le patrimoine, anciens cautionnements comptés pour ce qui reste dû, cautionnement annulé exclu (arrêts des 5 et 26 novembre 2025 et du 4 novembre 2026).

  • Un pacte d’associés doit prévoir le décès et l’invalidité d’un associé : agrément des héritiers, rachat des parts, formule de prix et, surtout, financement du rachat.

  • Le dirigeant, TNS ou président de SAS, n’a pas d’assurance chômage au titre de son mandat et une couverture de base limitée : prévoyance individuelle, assurance perte d’emploi et assurance homme-clé comblent ces trous.

Si vous souhaitez sécuriser une caution personnelle, financer une clause de rachat entre associés ou faire le point sur votre protection sociale, Grégory Darmaillacq, conseiller en gestion de patrimoine, peut vous accompagner. Il intervient auprès des chefs d’entreprise, en lien avec leur avocat et leur cabinet comptable.

Un dirigeant de PME qui signe un prêt bancaire, un pacte d’associés et un contrat de prévoyance engage souvent son patrimoine personnel sans le mesurer. Trois documents, trois risques, et presque toujours un angle mort au même endroit : ce qui se passe si l’entreprise ou le dirigeant flanche.

La caution personnelle peut rattraper le patrimoine familial des années après la signature. Le pacte d’associés prévoit un rachat des parts sans dire comment le financer. La protection sociale du dirigeant non salarié, enfin, reste bien en dessous de celle d’un cadre.

Cet article fait le point sur l’état du droit en 2026 et rappelle les réflexes à adopter avant de signer. Retrouvez nos autres guides pour les entreprises dans la rubrique droit des sociétés.

La caution personnelle : un engagement réformé, mais toujours lourd

Pour obtenir un prêt professionnel, la banque demande presque toujours au dirigeant de se porter caution de sa société : il s’engage à payer sur ses biens personnels si la société ne rembourse pas. Depuis le 1er janvier 2022, ce cautionnement relève du droit commun du Code civil. L’ordonnance n° 2021-1192 du 15 septembre 2021 a regroupé aux articles 2288 et suivants des règles autrefois dispersées entre le Code de la consommation et le Code monétaire et financier.

Ce qui a changé avec la réforme

RègleArticle du Code civilCe que ça change pour le dirigeant
Mention exigée de la cautionArt. 2297La caution personne physique indique elle-même qu’elle s’engage à payer ce que doit le débiteur, dans la limite d’un montant écrit en lettres et en chiffres. Le formalisme est assoupli, mais reste une condition de validité, quelle que soit la qualité du créancier.
Devoir de mise en gardeArt. 2299Le créancier professionnel doit alerter la caution lorsque le crédit accordé à la société est inadapté aux capacités financières de celle-ci.
DisproportionArt. 2300Un cautionnement manifestement disproportionné aux revenus et au patrimoine de la caution n’est plus anéanti : il est réduit au montant à hauteur duquel elle pouvait s’engager au jour de la signature.
Information annuelleArt. 2302La banque doit informer chaque année la caution du montant restant dû.

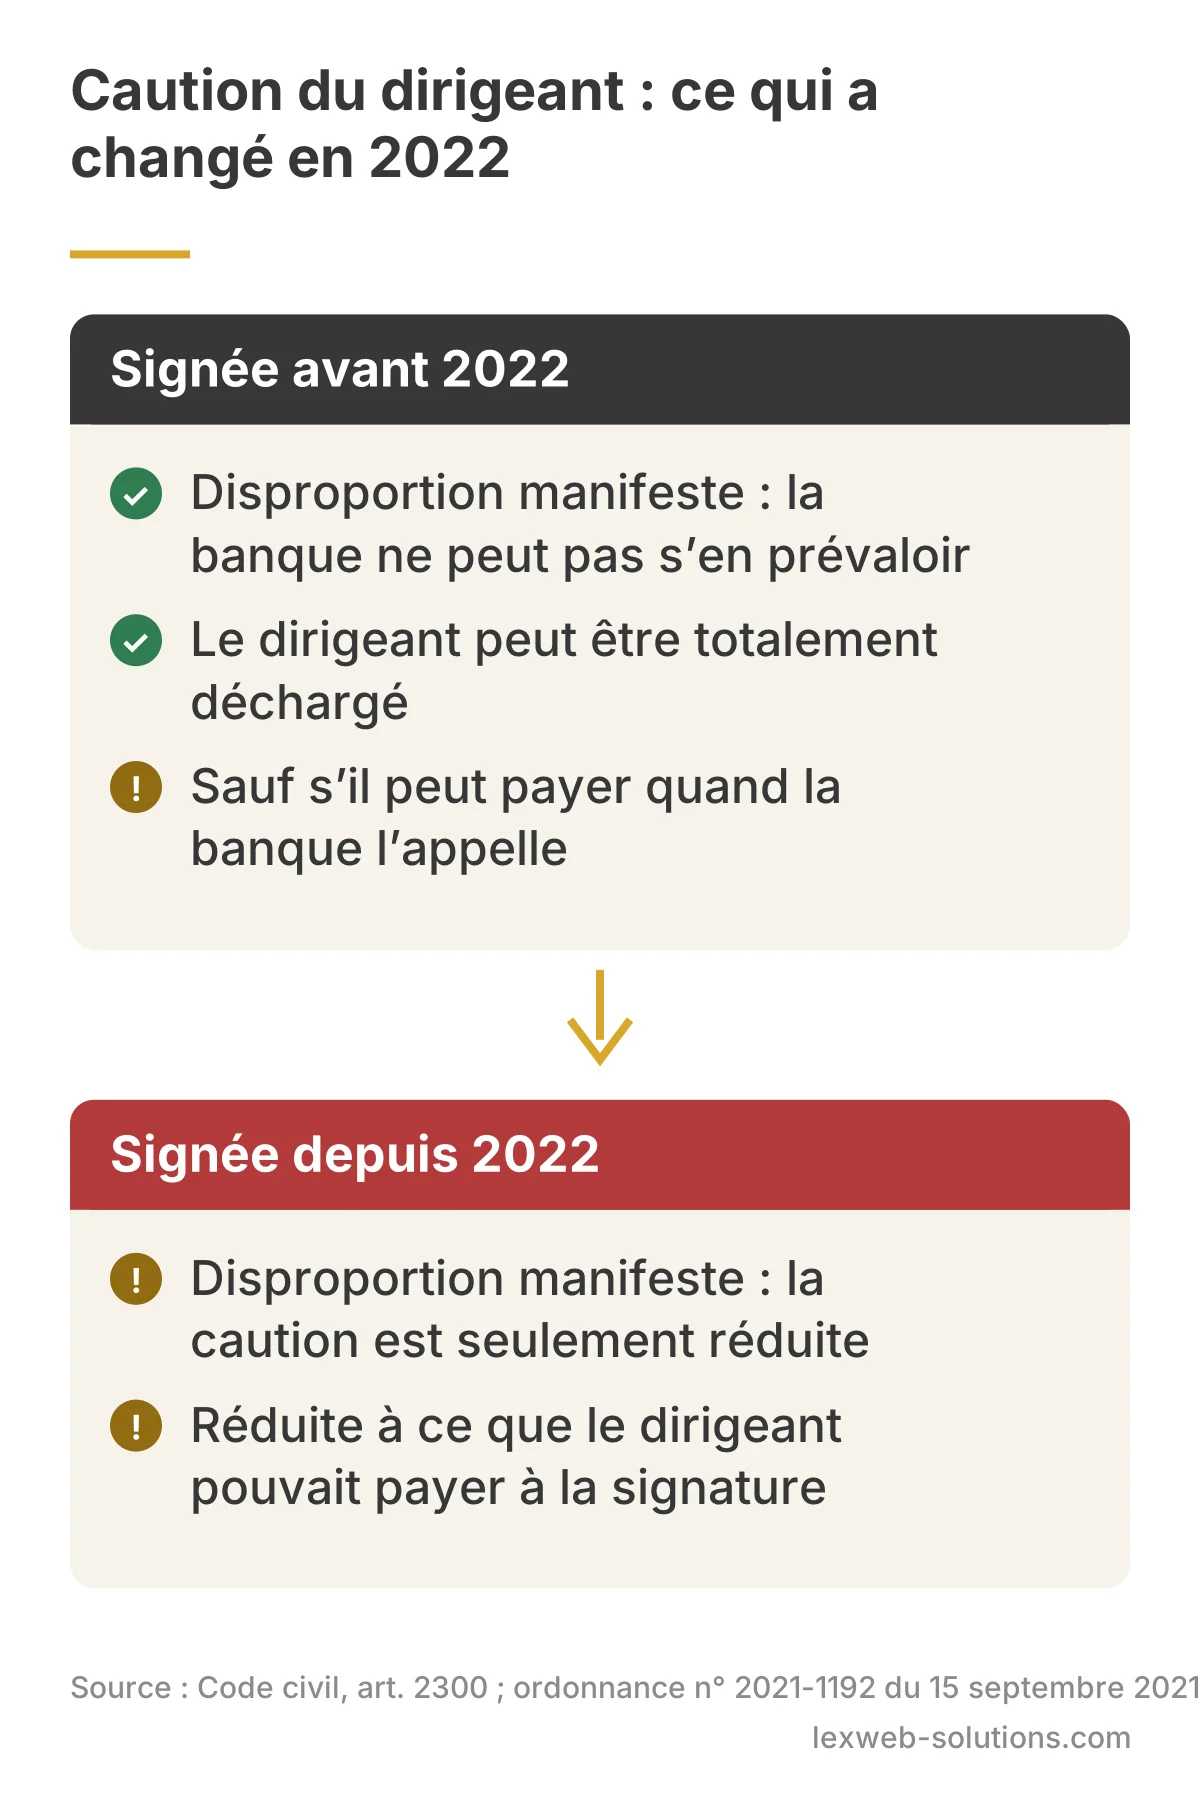
La nuance sur la disproportion est essentielle. Sous l’ancien article L. 341-4 du Code de la consommation, applicable aux engagements signés avant 2022, le dirigeant pouvait être totalement déchargé. Pour les engagements récents, il ne peut espérer qu’une réduction.

Schéma : caution signée avant 2022, la banque ne peut pas se prévaloir d’un engagement manifestement disproportionné et le dirigeant peut être totalement déchargé, sauf s’il peut payer quand la banque l’appelle ; caution signée depuis 2022, l’engagement est seulement réduit à ce que le dirigeant pouvait payer à la signature
Caution disproportionnée : avant et après la réforme du 1er janvier 2022.

Ce que dit la jurisprudence récente

La chambre commerciale de la Cour de cassation affine régulièrement la manière d’apprécier la disproportion. Elle tient compte de l’endettement global de la caution, y compris des autres cautionnements déjà souscrits :

  • 5 novembre 2025 (n° 24-16.389) : un capital placé sur un contrat de retraite, même disponible seulement plus tard, fait partie du patrimoine pris en compte.

  • 26 novembre 2025 (n° 24-17.990) : les cautionnements antérieurs ne comptent que s’ils ne sont pas éteints, et pour les sommes restant dues au titre des prêts qu’ils garantissent, non pour leur montant d’origine.

  • 4 novembre 2026 (n° 25-18.769) : un cautionnement antérieur déclaré nul ne peut pas être compté dans cet endettement.

Ces trois arrêts portent sur des engagements signés avant 2022, mais la méthode de calcul de l’endettement reste utile sous l’article 2300. Le texte intégral des décisions est consultable sur Judilibre.

En pratique

La fiche de renseignements patrimoniale remplie au moment de la signature pèse lourd. La banque peut s’y fier, et la caution qui y a omis des éléments aura du mal à les invoquer ensuite. C’est donc avant la signature, et non au moment de la liquidation, que se joue l’essentiel : montant plafonné, durée limitée, régime matrimonial vérifié, et biens familiaux protégés.

Si l’entreprise rencontre déjà des difficultés, un avocat en entreprises en difficulté peut vous aider à anticiper l’appel de la caution. Pour comprendre ce que la banque peut saisir, voyez notre guide sur la saisie bancaire, et pour vos droits face à votre banque, celui sur les conditions générales des banques. Si les dettes personnelles deviennent ingérables, la procédure de surendettement existe aussi : un avocat en surendettement peut vous orienter.

Le pacte d’associés : prévoir le décès ou l’invalidité d’un associé

La plupart des pactes d’associés règlent la gouvernance, l’entrée de nouveaux investisseurs et la sortie d’un associé qui part. Beaucoup moins anticipent le décès ou l’invalidité d’un associé actif. C’est pourtant le scénario qui déstabilise le plus une PME.

Le scénario type

Deux associés détiennent chacun 50 % d’une SAS. L’un décède. Ses parts passent à ses héritiers, qui ne connaissent pas l’entreprise et ont souvent besoin de liquidités pour régler la succession. L’associé survivant se retrouve face à des copropriétaires qu’il n’a pas choisis, ou doit racheter des parts sans en avoir les moyens. Sur la fiscalité de la transmission, voyez notre guide sur les droits de succession et celui sur le sort des dettes au décès.

Les clauses à vérifier

  • Clause d’agrément : elle permet de soumettre l’entrée des héritiers à l’accord des autres associés. Dans une SAS, les statuts peuvent l’organiser librement.

  • Clause de rachat ou promesse croisée : elle prévoit que les parts du défunt ou de l’associé invalide seront rachetées par les autres associés ou par la société.

  • Formule de valorisation : sans méthode fixée à l’avance, le prix devient une source de conflit avec les héritiers. L’article 1843-4 du Code civil prévoit, en cas de désaccord, la désignation d’un évaluateur par les parties ou, à défaut, par le président du tribunal, avec les délais que cela suppose.

  • Définition de l’invalidité : la clause doit dire quel taux ou quelle reconnaissance déclenche le rachat, sinon elle reste inapplicable.

Toute modification du pacte se fait par un avenant signé par les parties. Pour les opérations plus larges sur le capital, voyez aussi notre guide sur les fusions, acquisitions et restructurations.

Le point aveugle : le financement

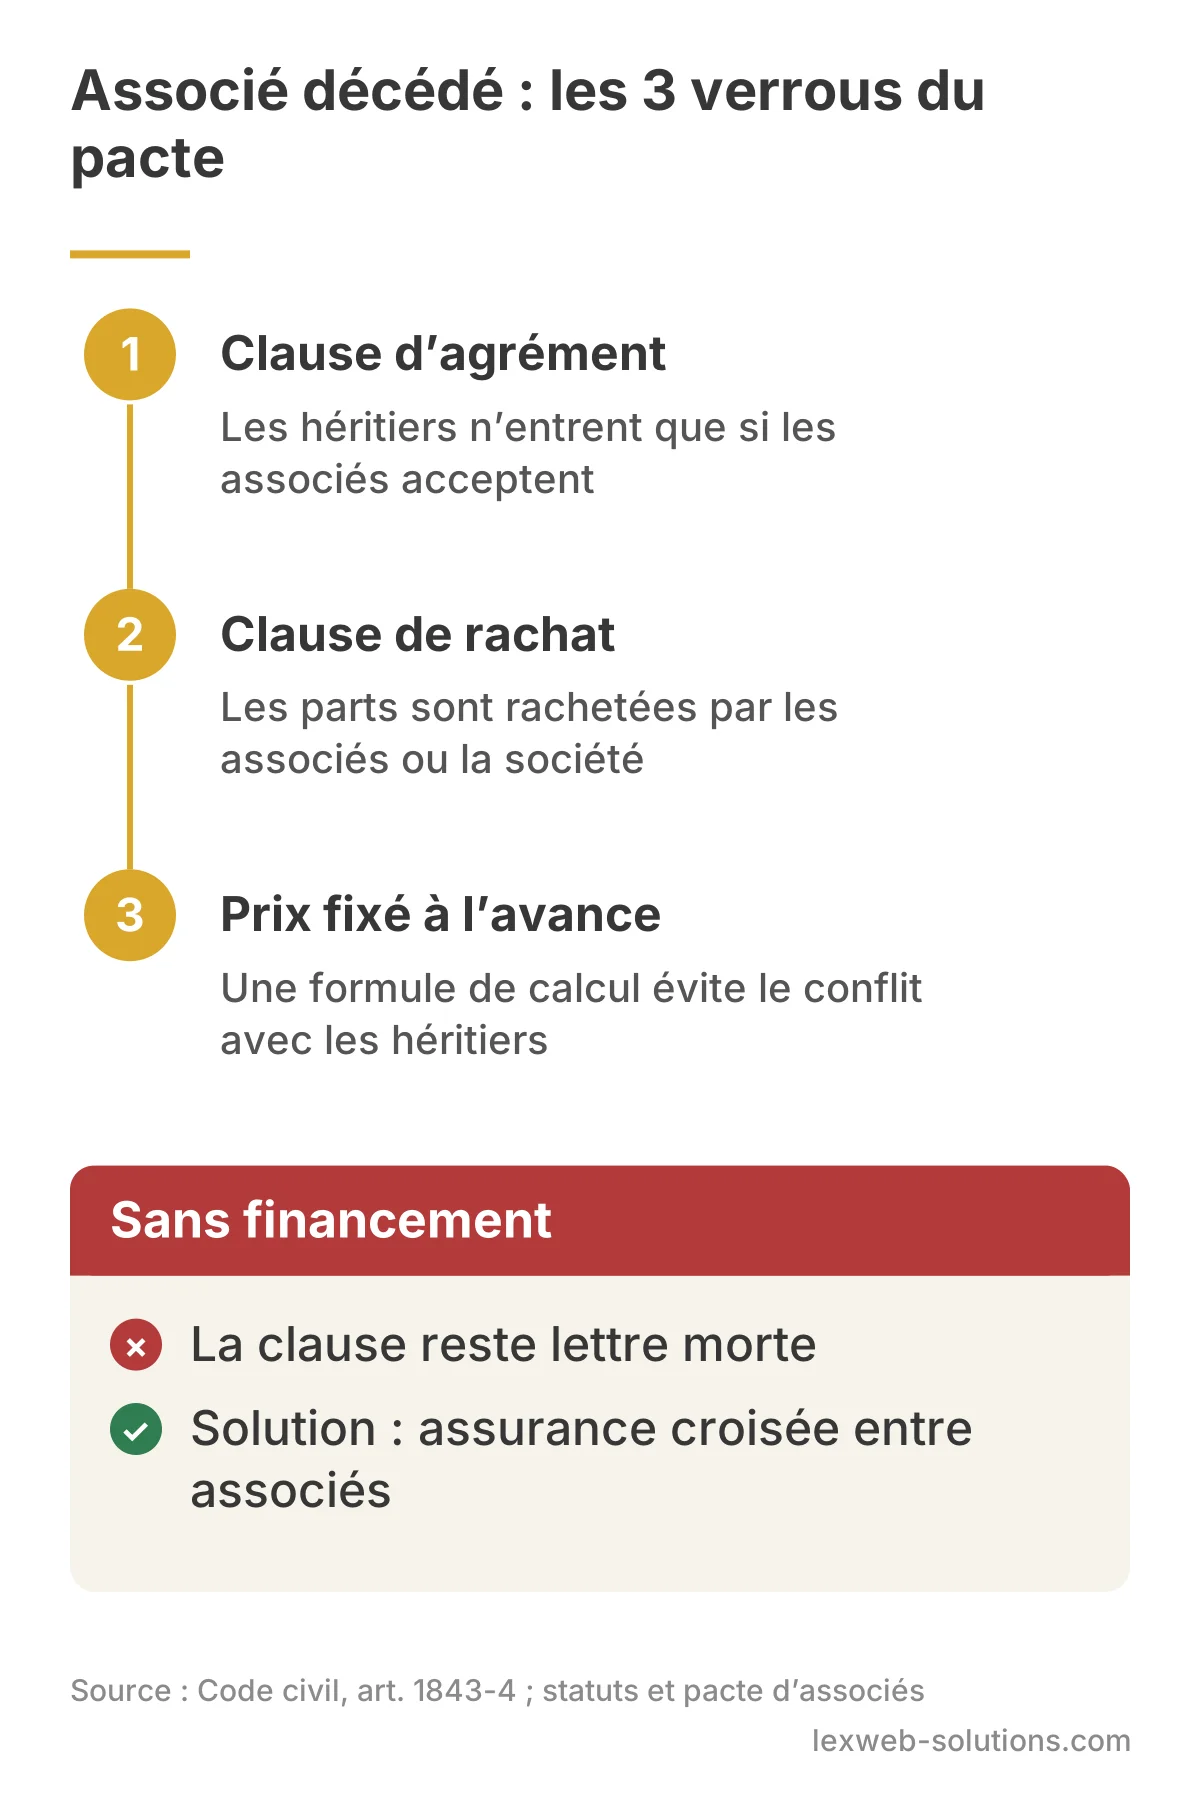
Une clause de rachat ne sert à rien si personne ne peut payer le prix. Si les parts valent 600 000 €, l’associé survivant doit trouver cette somme rapidement, au moment où l’entreprise vient de perdre un dirigeant. C’est là que le droit des sociétés rejoint la gestion de patrimoine : l’assurance croisée entre associés, souscrite par chacun sur la tête de l’autre, permet de financer le rachat au moment où il devient nécessaire. Le pacte et le contrat d’assurance doivent alors être rédigés en cohérence, sur les montants comme sur les événements couverts.

Schéma des trois verrous du pacte d’associés en cas de décès : clause d’agrément des héritiers, clause de rachat des parts, prix fixé à l’avance ; sans financement, la clause reste lettre morte, d’où l’assurance croisée entre associés
Les clauses à prévoir pour le décès ou l’invalidité d’un associé.

Caution, pacte d’associés : une question ?

Caution appelée par la banque, rachat de parts bloqué, conflit avec des héritiers : LexWeb Solutions vous met gratuitement en relation avec un avocat de son réseau. Vous pouvez aussi consulter notre annuaire des cabinets.

La protection sociale du dirigeant : un filet plus fin qu’on ne le croit

Le statut social du dirigeant dépend de la forme de sa société. Le gérant majoritaire de SARL relève du régime des travailleurs non salariés (TNS). Le président de SAS est assimilé salarié. Dans les deux cas, la couverture reste en retrait de celle d’un cadre salarié. Si vous exercez seul, notre guide sur les changements 2026 pour les auto-entrepreneurs complète ce point.

Trois trous de couverture fréquents

RisqueDirigeant TNS (gérant majoritaire)Président de SAS (assimilé salarié)
Arrêt de travailIndemnités journalières de base faibles et plafonnéesRégime général ; la prévoyance de l’entreprise ne le couvre que si le contrat l’inclut
Invalidité et décèsCouverture de base limitéeCouverture de base, complétée seulement si un contrat est souscrit
Perte d’emploiPas d’assurance chômagePas d’assurance chômage en tant que mandataire social

Les réponses existantes

  • La prévoyance individuelle complète les indemnités journalières, la rente d’invalidité et le capital décès. Pour le TNS, les cotisations des contrats dits Madelin sont déductibles du bénéfice imposable, dans des plafonds fixés par l’article 154 bis du Code général des impôts.

  • L’assurance perte d’emploi du dirigeant, proposée par des organismes privés, verse un revenu de remplacement en cas de révocation ou de liquidation, après une période d’affiliation.

  • L’assurance homme-clé, souscrite par la société, compense la perte d’exploitation liée à la disparition d’une personne essentielle.

Ces contrats ne relèvent pas du droit des sociétés, mais ils conditionnent la solidité de tout le montage juridique. Une caution signée sans prévoyance ou un pacte sans financement du rachat reste un risque ouvert. Notre rubrique droit des assurances détaille vos recours face à un assureur. Pour la question du mandat lui-même (révocation, responsabilité), consultez notre fiche avocat en mandats sociaux.

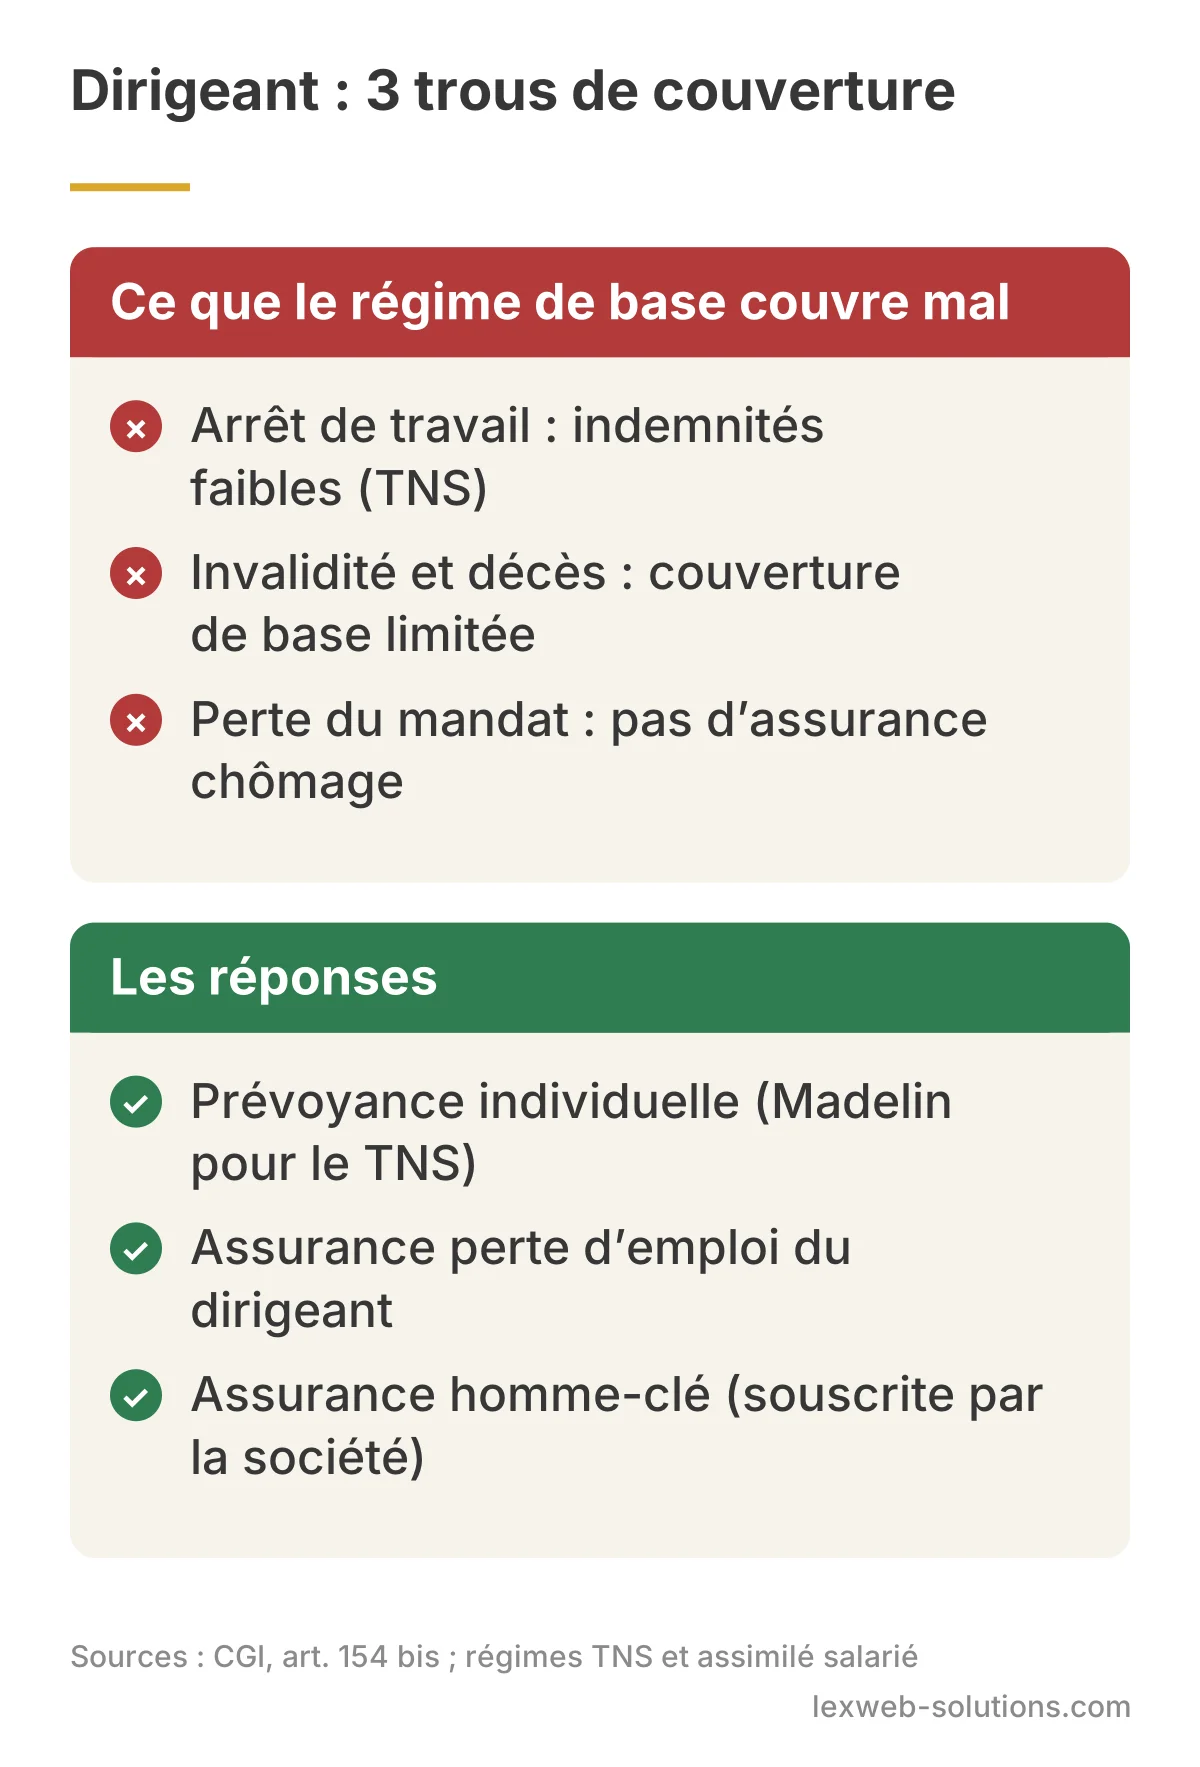
Schéma des trois trous de couverture du dirigeant : indemnités d’arrêt de travail faibles pour le TNS, couverture invalidité et décès limitée, pas d’assurance chômage au titre du mandat ; réponses : prévoyance individuelle Madelin, assurance perte d’emploi du dirigeant, assurance homme-clé
Les trous de couverture du dirigeant et les contrats qui les comblent.

Le sujet devient aussi central quand le dirigeant prépare sa sortie : voyez nos guides sur la cession d’entreprise au moment de la retraite, sur le cumul emploi-retraite et sur les droits des salariés lors d’une vente d’entreprise.

Se faire accompagner

Pour la partie juridique (rédaction ou révision du pacte, contestation d’une caution), LexWeb Solutions vous met gratuitement en relation avec un avocat de son réseau.

Conclusion

Caution personnelle, pacte d’associés et protection sociale forment un même bloc de risques pour le dirigeant de PME. La réforme de 2021 a clarifié le cautionnement, mais elle a aussi réduit les chances d’en être totalement libéré. Le pacte d’associés ne protège que s’il est financé. La prévoyance, enfin, reste à construire soi-même.

La bonne pratique tient en une idée : réunir l’avocat, le cabinet comptable et le conseiller patrimonial avant la signature, pas au moment du sinistre.

FAQ : caution, pacte d’associés et prévoyance du dirigeant

Le dirigeant est-il obligé de se porter caution de sa société ?

Aucune loi ne l’y oblige, mais la banque peut en faire une condition du prêt. Tout se négocie avant la signature : montant plafonné, durée limitée, caution partielle ou autre garantie.

Pour un engagement signé depuis le 1er janvier 2022, il est réduit au montant que vous pouviez garantir au jour de la signature (art. 2300 du Code civil). Pour un engagement plus ancien, la banque ne peut pas s’en prévaloir, sauf si votre patrimoine vous permet de payer au moment où elle vous appelle.

Oui. L’article 2302 du Code civil impose au créancier d’informer chaque année la caution du montant restant dû par la société.

Elles passent à ses héritiers, sauf si les statuts ou le pacte prévoient un agrément ou un rachat. Sans clause, l’associé survivant doit composer avec des héritiers qu’il n’a pas choisis.

Le plus sûr est de prévoir une formule de valorisation dans le pacte. À défaut d’accord, l’article 1843-4 du Code civil permet de faire désigner un évaluateur, ce qui allonge les délais.

Non, pas au titre de son mandat social. Il peut souscrire une assurance perte d’emploi du dirigeant auprès d’un organisme privé, comme le gérant majoritaire de SARL.

Autres articles similaires

avocat audit social

Avocat spécialisé en audit social

Avocat spécialisé en audit social 25 Août 2024 Le rôle de l’avocat spécialisé en audit social est crucial dans le contexte actuel où les entreprises sont soumises à des régulations sociales de plus en plus complexes. En 2024, plus de 70 % des entreprises en France ont eu recours à

Lire l'article
Bureau vide avec un ordinateur portable entrouvert et une chaise inoccupée, symbole d’un salarié absent pour arrêt maladie

Arrêt maladie : votre employeur peut-il vous contacter ?

Arrêt maladie : votre employeur peut-il vous contacter ? À retenir : Pendant un arrêt maladie, votre contrat de travail est suspendu. Vous devez vous abstenir de toute activité non autorisée par le médecin, télétravail compris : votre employeur ne peut pas vous faire travailler. Un contact ponctuel reste possible

Lire l'article
Statue of lady justice holding scales indoors

Diffamation : définition, sanctions

Diffamation : définition, sanctions et comment porter plainte Accueil A retenir : La diffamation, c’est imputer un fait précis qui porte atteinte à l’honneur ou à la réputation d’une personne. Une insulte sans fait précis est une injure, un autre délit. Vous n’avez que 3 mois pour agir à compter

Lire l'article
separation-des-biens

Séparation de biens ? Ce que vous devez savoir avant de signer

Danger lors de la séparation de biens : Ce que vous devez savoir avant de signer Le régime de la séparation de biens est souvent perçu comme une solution de protection, notamment en cas de divorce. Mais derrière cette apparente sécurité, certains risques juridiques et patrimoniaux peuvent apparaître. Avant de

Lire l'article