Passer au contenu principal

Déblocage de l’épargne salariale jusqu’à 5 000 € : ce que vote l’Assemblée

À retenir :

  • Les députés examinent ce lundi 16 novembre 2026 en séance une proposition de loi déjà adoptée par le Sénat le 7 avril 2026 : elle permettrait de débloquer, une seule fois, jusqu’à 5 000 euros nets de participation et d’intéressement placés avant le 1er janvier 2026.

  • Rien n’est acquis : le 10 novembre, la commission des affaires sociales de l’Assemblée a supprimé l’article sur le déblocage. La rapporteure a déposé des amendements pour le rétablir en séance.

  • Si la mesure est adoptée, vous auriez un an après la publication de la loi pour faire la demande. Les sommes resteraient exonérées d’impôt sur le revenu. Le plan d’épargne retraite (PER) et les fonds solidaires seraient exclus.

  • En attendant, vous pouvez déjà débloquer votre épargne salariale dans une quinzaine de situations prévues par la loi : mariage ou Pacs, 3e enfant, départ de l’entreprise, achat de la résidence principale, surendettement, etc.

Vous avez de l’intéressement ou de la participation qui dort sur un plan d’épargne entreprise (PEE) et vous aimeriez le récupérer sans attendre cinq ans ? Une proposition de loi pourrait vous le permettre, dans la limite de 5 000 euros. Elle arrive ce lundi 16 novembre 2026 dans l’hémicycle de l’Assemblée nationale, après un parcours plus chaotique que prévu.

Ce guide fait le point sur ce que dit le texte, où en est la procédure, ce que ça changerait pour vous et, surtout, ce que vous pouvez déjà faire aujourd’hui grâce aux cas de déblocage anticipé qui existent déjà. Les règles générales sur le salaire et le contrat de travail sont regroupées dans notre rubrique droit du travail.

Épargne salariale : de quoi parle-t-on ?

L’épargne salariale regroupe les sommes que votre entreprise vous verse au titre de la participation (votre part des bénéfices, obligatoire à partir d’une certaine taille d’entreprise) et de l’intéressement (une prime liée aux résultats ou aux performances, prévue par un accord). Quand vous ne les touchez pas immédiatement, ces sommes sont placées sur un plan d’épargne salariale, le plus souvent un plan d’épargne entreprise (PEE), ou sur un plan d’épargne retraite collectif.

En contrepartie d’avantages fiscaux, l’argent placé sur un PEE est en principe bloqué pendant 5 ans à compter de chaque versement, selon Service-Public.fr. Sur un plan d’épargne retraite, il est en principe bloqué jusqu’au départ à la retraite. C’est ce blocage que la proposition de loi veut lever, à titre exceptionnel et une seule fois.

Ce que prévoit la proposition de loi adoptée par le Sénat

Le texte s’intitule « proposition de loi visant au renforcement de l’attractivité de l’épargne salariale et à la mise en œuvre d’une procédure de déblocage exceptionnelle ». Il a été adopté par le Sénat en première lecture le 7 avril 2026, en procédure accélérée, puis transmis à l’Assemblée nationale (texte n° 2625). Voici son contenu dans la version votée par les sénateurs.

Le déblocage exceptionnel (article 1er)

PointVersion adoptée par le Sénat
Sommes concernéesParticipation et intéressement affectés à un plan d’épargne salariale avant le 1er janvier 2026
Plafond5 000 euros au total, nets de prélèvements sociaux
Nombre de déblocagesUne seule fois
Délai pour demanderUn an à compter de la promulgation de la loi
Usage des sommesAchat de biens ou de prestations de services
Impôt sur le revenuExonérations prévues par le Code du travail maintenues
ExclusionsPlans d’épargne retraite (PER) et sommes investies dans des fonds solidaires
Titres de l’entrepriseDéblocage seulement si un accord collectif ou une décision de l’employeur le prévoit
Information des salariésPar l’employeur, dans les 2 mois suivant la promulgation

Deux points méritent d’être soulignés. D’abord, la date de référence : seules les sommes placées avant le 1er janvier 2026 seraient concernées, ce qui écarte l’intéressement ou la participation versés en 2026. Ensuite, le plafond de 5 000 euros s’apprécie tous plans confondus et net de prélèvements sociaux : c’est la somme que vous recevriez réellement, au maximum.

Le texte précise que les sommes doivent servir à financer l’achat de biens ou de services. Selon Legisocial, un amendement adopté au Sénat a supprimé l’obligation de conserver les justificatifs d’achat. Le gestionnaire du plan (ou, à défaut, l’employeur) devrait en revanche déclarer à l’administration fiscale les montants débloqués.

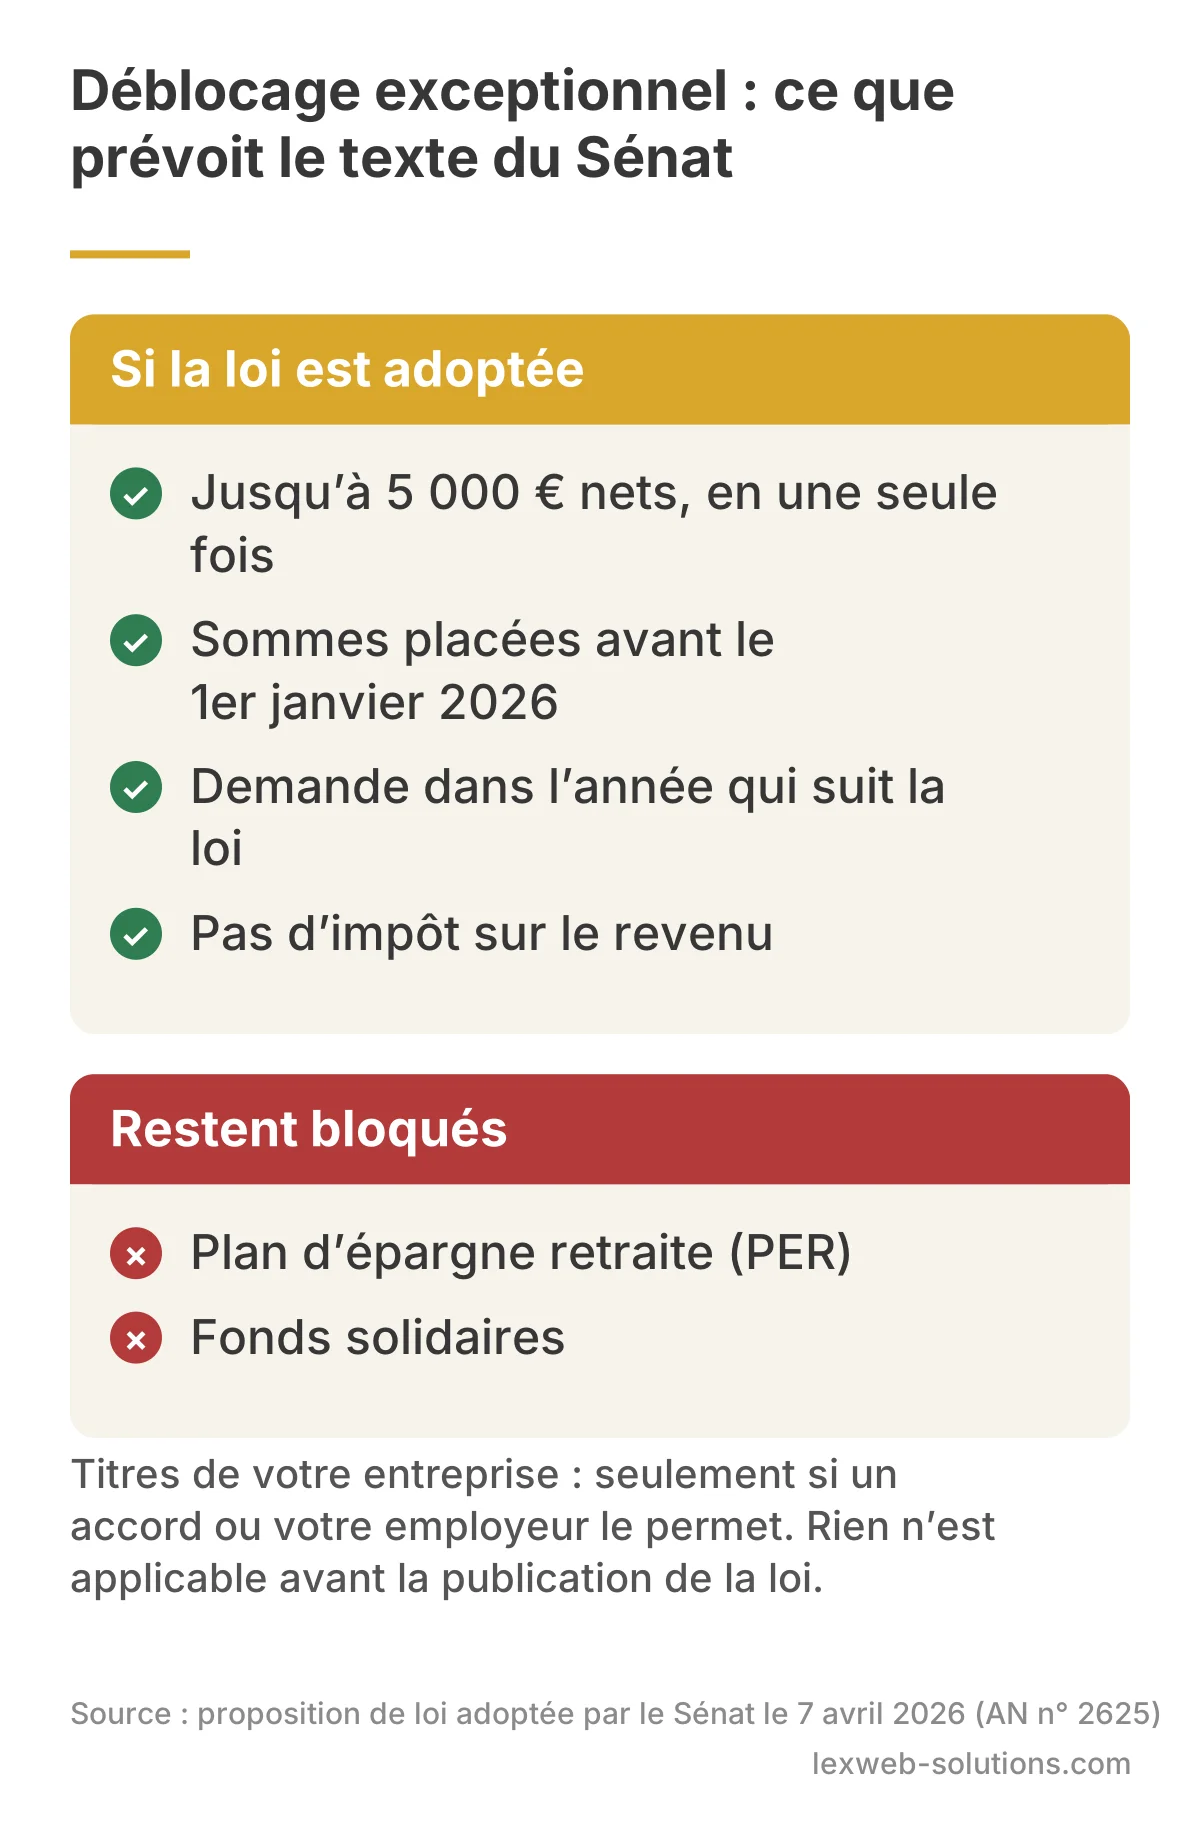
Schéma : si la loi est adoptée, déblocage de 5 000 euros nets maximum, en une seule fois, des sommes placées avant le 1er janvier 2026, demande dans l’année qui suit la loi, sans impôt sur le revenu ; le PER et les fonds solidaires restent bloqués
Le déblocage exceptionnel tel que voté par le Sénat le 7 avril 2026.

Deux nouveaux cas de déblocage permanents (article 2 bis)

Le Sénat a aussi ajouté deux cas de déblocage anticipé qui, eux, seraient durables :

  • la naissance ou l’adoption d’un enfant, dès le premier enfant (aujourd’hui, seul le 3e enfant ouvre ce droit), pour les naissances et adoptions survenues après la promulgation de la loi ;

  • l’affection grave, le handicap ou l’accident d’une particulière gravité d’un enfant à charge.

Le texte comprend enfin des mesures plus techniques sur l’actionnariat salarié (article 2) et sur la transmission des données de la déclaration sociale nominative aux gestionnaires d’épargne salariale (article 4). Si vous attendez un enfant, notre guide sur le nouveau congé de naissance détaille vos autres droits.

Où en est le texte à l’Assemblée nationale ?

Le parcours s’est compliqué à l’Assemblée. Selon LCP, la commission des affaires sociales a adopté le texte le 10 novembre 2026, mais après avoir supprimé ses articles 1er, 2 et 2 bis par des amendements de la gauche. Autrement dit, ni le déblocage exceptionnel ni les nouveaux cas liés aux enfants ne figurent plus dans le texte de la commission.

La rapporteure, Sylvie Bonnet (Droite républicaine), a déposé des amendements pour rétablir ces articles lors de la séance publique de ce lundi 16 novembre. Les groupes de gauche reprochent au texte de remplacer des hausses de salaire par des primes et de l’épargne, tandis que la droite, l’extrême droite et le bloc central soutiennent le dispositif, toujours selon LCP. L’issue du vote n’était pas connue au moment de la publication de cet article.

Ce qui peut se passer ensuite

  • Si les députés rétablissent le déblocage et adoptent le texte dans les mêmes termes que le Sénat, la loi serait définitivement adoptée, puis promulguée et publiée au Journal officiel (sous réserve d’une éventuelle saisine du Conseil constitutionnel).

  • Si les députés adoptent un texte différent, la procédure accélérée permet de convoquer une commission mixte paritaire (7 députés et 7 sénateurs) pour trouver une version commune, ce qui retarderait l’entrée en vigueur.

  • Si le déblocage n’est pas rétabli, il ne figurera pas dans le texte voté par l’Assemblée. Il pourrait éventuellement revenir lors de la suite de la navette, mais rien ne le garantit.

Ce n’est pas la première tentative : un texte proche (n° 2217), déposé en décembre 2025 par des députés de la Droite républicaine, avait été rejeté en commission le 14 janvier 2026. Cette instabilité rappelle celle du budget 2027 et de ses mesures fiscales : tant qu’une loi n’est pas publiée, aucune mesure n’est acquise.

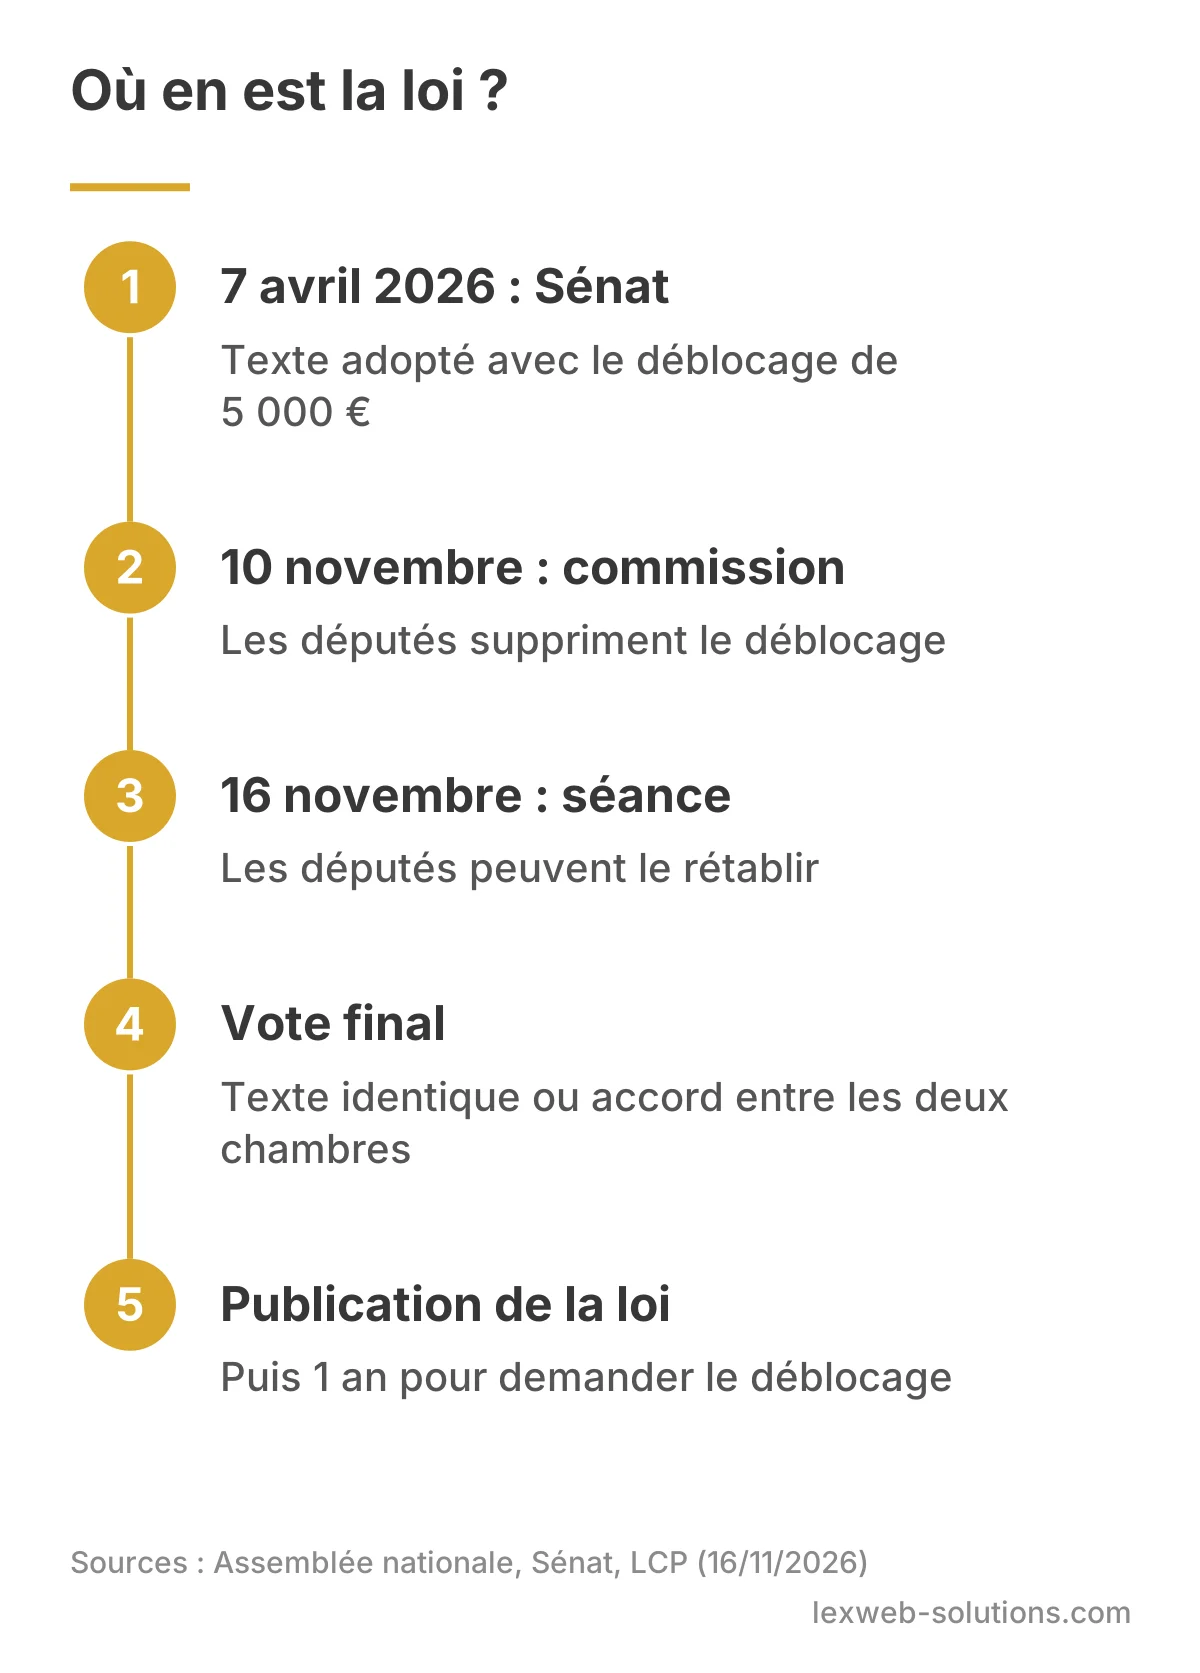
Schéma du calendrier : texte adopté par le Sénat le 7 avril 2026, déblocage supprimé en commission à l’Assemblée le 10 novembre, séance le 16 novembre où les députés peuvent le rétablir, vote final, puis publication de la loi et un an pour demander le déblocage
Les étapes avant qu’un déblocage exceptionnel puisse être demandé.

Ce que ça changerait pour vous, concrètement

Si la mesure entre en vigueur dans la version du Sénat, voici ce qu’il faudrait retenir :

  • Vous n’avez rien à faire avant la publication de la loi. Aucune demande ne peut être traitée sur la base d’un texte en discussion.

  • Votre employeur devrait vous informer du dispositif dans les deux mois suivant la promulgation.

  • Vous feriez la demande auprès du gestionnaire de votre plan (l’organisme qui tient votre compte d’épargne salariale), en une seule fois, dans l’année.

  • Les sommes seraient exonérées d’impôt sur le revenu, comme lors des autres cas de déblocage. Les prélèvements sociaux restent en principe dus sur les gains (plus-values, revenus des fonds), d’où un plafond exprimé en net.

  • Si vos avoirs sont investis en actions de votre entreprise ou dans certains fonds, le déblocage dépendrait d’un accord collectif ou d’une décision de l’employeur, qui pourrait le limiter à une partie des sommes.

Exemple pour comprendre

Prenons un exemple fictif. Claire a 7 000 euros sur son PEE : 4 000 euros d’intéressement placés en 2024 et 3 000 euros placés en mars 2026, sur un fonds diversifié. Avec le texte du Sénat, seuls les 4 000 euros placés avant le 1er janvier 2026 seraient éligibles. Elle pourrait les débloquer en une fois, nets de prélèvements sociaux, sans impôt sur le revenu. Les 3 000 euros de 2026 resteraient bloqués jusqu’à leur échéance normale, sauf cas de déblocage anticipé.

Faut-il débloquer ?

Ce sera un choix personnel. Débloquer permet de financer un achat sans emprunter, ce qui peut éviter un crédit à la consommation coûteux. Mais l’argent retiré ne profite plus des éventuels abondements futurs ni du placement. Si votre épargne est investie en actions, vérifiez aussi la valeur de vos parts au moment de la demande.

Une question sur votre épargne salariale ?

Intéressement non versé, refus de déblocage, départ de l’entreprise : faites le point sur vos droits. LexWeb Solutions vous met gratuitement en relation avec un avocat de son réseau. Vous pouvez aussi consulter notre annuaire des cabinets.

Ce que vous pouvez déjà faire aujourd’hui : les cas de déblocage anticipé

Sans attendre la loi, le Code du travail prévoit déjà une quinzaine de situations qui permettent de récupérer son épargne salariale avant 5 ans. Selon Service-Public.fr (fiche vérifiée le 12 octobre 2026), les cas sont les suivants, pour le PEE comme pour la participation non placée sur un PEE :

SituationDélai pour demander
Mariage ou conclusion d’un Pacs6 mois
Naissance ou adoption d’un 3e enfant6 mois
Divorce, séparation ou dissolution d’un Pacs avec la garde d’au moins un enfant6 mois
Violences conjugalesÀ tout moment
Invalidité du salarié, de son conjoint, de son partenaire de Pacs ou de ses enfantsÀ tout moment
Décès du salarié, de son conjoint ou de son partenaire de PacsÀ tout moment
Rupture du contrat de travail (démission, licenciement, rupture conventionnelle, retraite)À tout moment
Création ou reprise d’entreprise6 mois
Achat ou agrandissement de la résidence principale6 mois
Remise en état de la résidence principale après une catastrophe naturelle6 mois
Rénovation énergétique de la résidence principale6 mois
SurendettementÀ tout moment
Activité de proche aidantÀ tout moment
Achat d’un véhicule propre (hors hybride thermique) ou d’un vélo neuf à assistance électrique6 mois

Les sommes débloquées dans ces cas sont exonérées d’impôt sur le revenu. Le délai de 6 mois court en principe à partir de l’événement : passé ce délai, la demande peut être refusée. Gardez les justificatifs (acte de mariage, attestation de fin de contrat, acte d’achat, facture du véhicule, etc.).

Plusieurs de ces cas renvoient à d’autres démarches : si vous quittez votre entreprise, consultez nos guides sur la rupture conventionnelle et sur le licenciement économique. Pour une union, notre guide sur les avantages du Pacs complète ces informations. En cas de séparation, voyez notre page sur le divorce par consentement mutuel. Les victimes peuvent aussi s’informer sur les sanctions des violences conjugales.

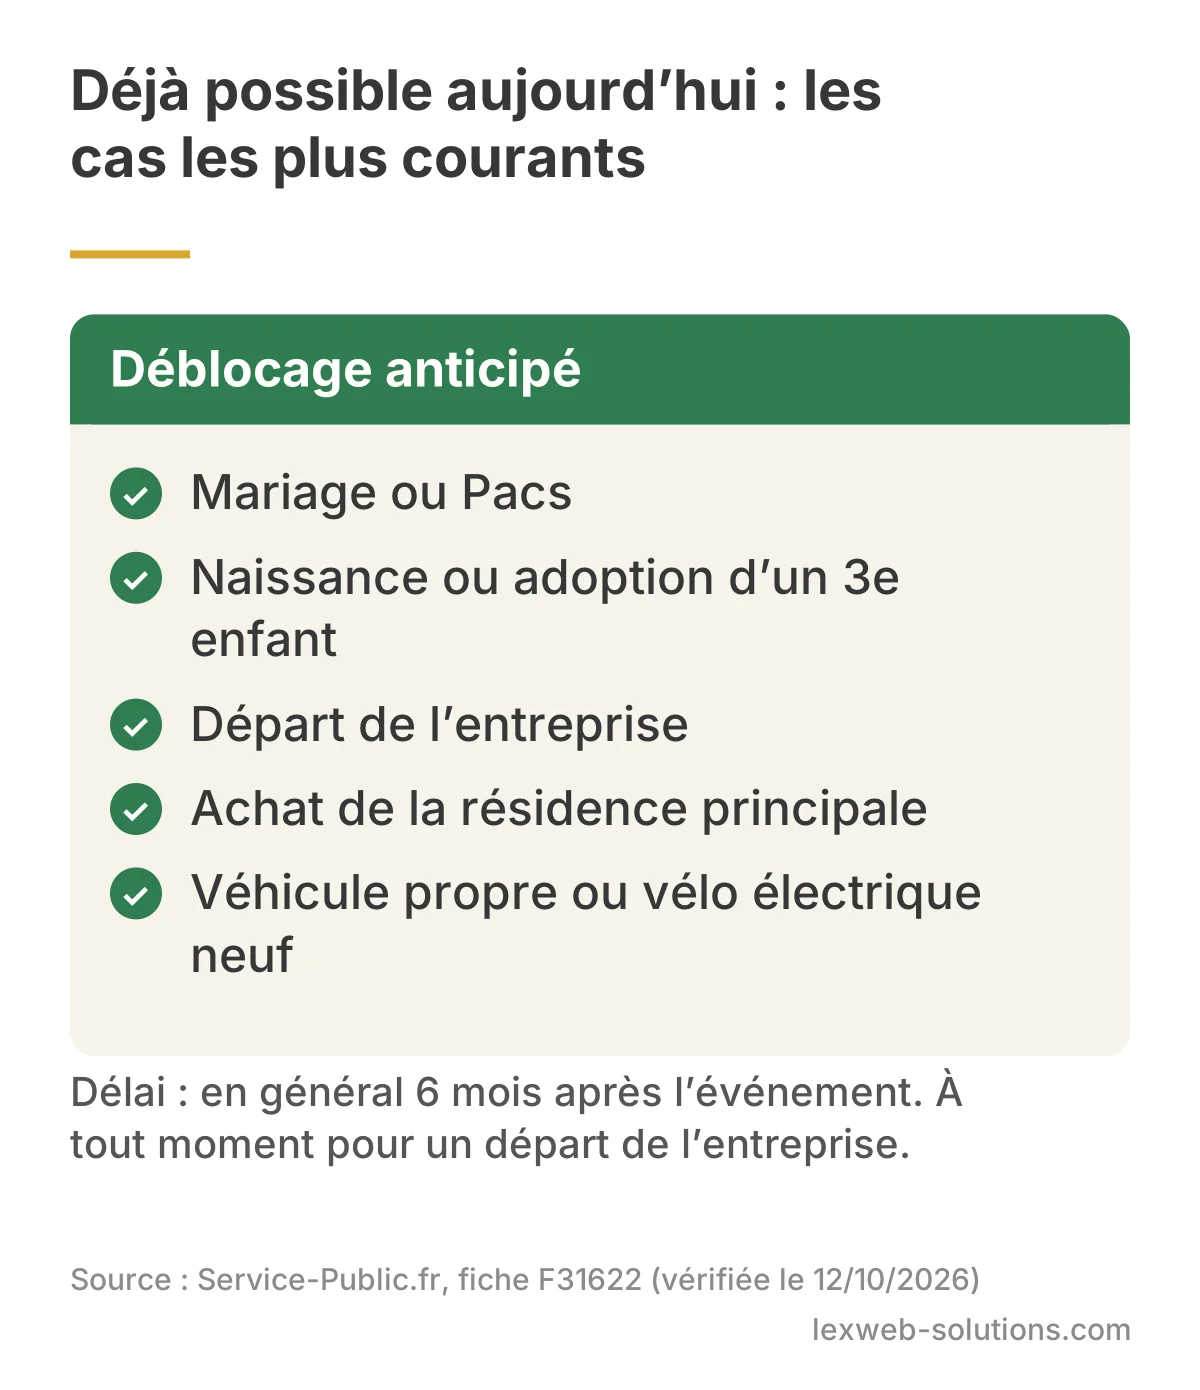
Schéma des cas de déblocage anticipé déjà possibles : mariage ou Pacs, naissance ou adoption d’un 3e enfant, départ de l’entreprise, achat de la résidence principale, véhicule propre ou vélo électrique neuf ; délai en général de 6 mois, à tout moment pour un départ de l’entreprise
Les cas de déblocage anticipé les plus courants, déjà en vigueur.

Un précédent : le déblocage exceptionnel de 2022

Le législateur a déjà utilisé cette méthode. La loi du 16 août 2022 portant mesures d’urgence pour la protection du pouvoir d’achat avait ouvert un déblocage exceptionnel, dans la limite de 10 000 euros, pour financer l’achat de biens ou de services, à condition de faire la demande avant le 31 décembre 2022, selon Vie-publique.fr. La somme débloquée n’était pas soumise à l’impôt sur le revenu.

Le texte de 2026 reprend la même logique, avec un plafond deux fois plus bas (5 000 euros) et une date de référence fixée au 1er janvier 2026 pour éviter que des sommes versées en cours d’année ne soient aussitôt retirées.

Pièges et points de vigilance

  • Les fausses annonces : méfiez-vous des sites ou messages qui présentent le déblocage de 5 000 euros comme « déjà en vigueur ». Ce n’est pas le cas au 16 novembre 2026.

  • Le PER n’est pas concerné : l’épargne placée sur un plan d’épargne retraite, y compris collectif, resterait bloquée jusqu’à la retraite, hors cas prévus par la loi.

  • Le délai d’un an : si la loi est publiée, notez la date limite. Passé ce délai, le déblocage exceptionnel ne serait plus possible.

  • Les titres de l’entreprise : sans accord ni décision de l’employeur, ces avoirs ne pourraient pas être débloqués.

  • Les cas existants ont des délais : pour un mariage ou un achat immobilier, ne laissez pas passer les 6 mois.

Si votre employeur ne vous verse pas l’intéressement ou la participation prévus par un accord, ce sont des sommes dues, au même titre que des heures supplémentaires non payées. En cas de vente de votre société, notre guide sur les droits des salariés lors d’une cession d’entreprise peut aussi vous être utile. Et si vous prévoyez de partir à la retraite tout en continuant à travailler, voyez notre guide sur le cumul emploi-retraite.

Faut-il vraiment un avocat ?

Pour demander un déblocage, non : la démarche se fait directement auprès du gestionnaire de votre plan, en ligne ou par formulaire, avec les justificatifs demandés. Un avocat peut en revanche être utile si le gestionnaire ou l’employeur refuse un déblocage auquel vous pensez avoir droit, si l’intéressement ou la participation n’ont pas été calculés ou versés correctement, ou si votre épargne salariale est en jeu dans un divorce ou une succession.

Si vous êtes en difficulté financière, la procédure de surendettement est elle-même un cas de déblocage : un avocat en surendettement peut vous accompagner. Pour un litige avec votre employeur, consultez notre fiche avocat en relation individuelle de travail.

FAQ sur le déblocage de l’épargne salariale

Le déblocage de 5 000 euros de l’épargne salariale est-il déjà possible ?

Non. Au 16 novembre 2026, il s’agit d’une proposition de loi adoptée par le Sénat et en cours d’examen à l’Assemblée nationale, dont la commission a supprimé l’article sur le déblocage. Il ne sera possible qu’après l’adoption définitive et la publication de la loi au Journal officiel.

Dans la version du Sénat, les sommes issues de la participation et de l’intéressement affectées à un plan d’épargne salariale avant le 1er janvier 2026, dans la limite de 5 000 euros nets de prélèvements sociaux. Le PER et les fonds solidaires sont exclus.

Le texte maintient les exonérations prévues par le Code du travail : les sommes ne seraient pas soumises à l’impôt sur le revenu. Les prélèvements sociaux restent en principe dus sur les gains, d’où un plafond exprimé en montant net.

Un an à compter de la promulgation de la loi, et une seule fois. Votre employeur devrait vous informer du dispositif dans les deux mois suivant la promulgation.

Pour les sommes placées sur des supports classiques, le texte du Sénat ne prévoit pas d’accord de l’employeur. En revanche, pour les sommes investies en titres de l’entreprise ou dans certains fonds, le déblocage supposerait un accord collectif ou une décision de l’employeur, qui pourrait le limiter.

Dans les cas prévus par la loi, notamment mariage ou Pacs, naissance ou adoption d’un 3e enfant, départ de l’entreprise, achat de la résidence principale, surendettement, violences conjugales ou achat d’un véhicule propre. La demande doit en général être faite dans les 6 mois suivant l’événement, et à tout moment dans certains cas comme le départ de l’entreprise.

Autres articles similaires

avocat changement de nom

Avocat pour changement de nom : Services & Accompagnement

Trouvez un(e) avocat(e) spécialiste en changement de nom Vous souhaitez changer de nom (nom de famille, usage, ajout ou suppression) ? Obtenez une réponse rapide. Décrivez votre situation et soyez recontacté(e) gratuitement par un(e) avocat(e) habitué(e) aux démarches de changement de nom. Réponse garantie sous 24h ouvrées. Recevez l’avis d’un

Lire l'article
man holding black smartphone

Téléphone au volant : amendes et sanctions en 2026

Téléphone au volant : sanctions et suspension du permis en 2026 Accueil À retenir : Tenir son téléphone en main au volant coûte 135 euros et 3 points, même à l’arrêt à un feu rouge ou dans un bouchon. Les écouteurs et oreillettes sont aussi interdits. Depuis une instruction du

Lire l'article