Passer au contenu principal

Mutuelle plus chère en 2027 : comment résilier ou changer

À retenir :

  • Les hausses de 2027 sont des estimations : deux cabinets d’actuariat anticipent de 4 % à 10 % selon les contrats. Votre avis d’échéance fait foi.

  • Après un an de contrat individuel, vous pouvez résilier votre complémentaire santé à tout moment, sans frais : la résiliation prend effet un mois après sa réception.

  • Le nouvel organisme peut résilier à votre place et l’ancien doit vous rembourser la part de cotisation non utilisée sous 30 jours.

  • Mutuelle d’entreprise obligatoire : pas de résiliation individuelle, seulement des cas de dispense. Petits revenus : pensez à la complémentaire santé solidaire.

L’avis d’échéance de votre mutuelle vient d’arriver et la cotisation de 2027 grimpe encore. Vous n’êtes pas seul : les organismes complémentaires préparent de nouvelles hausses, et le budget de la Sécurité sociale pour 2027 est toujours en discussion au Parlement. Bonne nouvelle : le droit vous laisse beaucoup plus de liberté qu’il y a quelques années pour partir.

Ce guide vous explique ce que dit la loi, situation par situation : contrat individuel de plus ou de moins d’un an, mutuelle d’entreprise, petits revenus. Vous y trouverez les délais à respecter, un modèle de lettre et les recours en cas de litige. Pour les règles générales sur les contrats qui se renouvellent seuls, consultez aussi notre guide sur la reconduction tacite.

Hausse des mutuelles en 2027 : ce que l’on sait vraiment

Aucun chiffre officiel de hausse n’existe : chaque organisme fixe ses tarifs selon son contrat. Les seules données disponibles sont des projections. Selon Meilleurtaux (5 octobre 2026), le cabinet Fact & Figures anticipe une hausse moyenne de 7 % pour les contrats individuels, hors effet de l’âge. Le cabinet Addactis retient une médiane de +8,3 % pour les contrats individuels et de +7 % pour les contrats collectifs, dans une fourchette allant de 4 % à près de 11 %.

Deux décisions récentes pèsent sur ces tarifs :

  • Le gel des cotisations 2026 a été censuré. Saisi de deux questions prioritaires de constitutionnalité (QPC), le Conseil constitutionnel a jugé le 23 octobre 2026 (décisions n° 2026-1230 et 2026-1231) que l’interdiction d’augmenter les cotisations en 2026, prévue par la loi de financement de la Sécurité sociale, portait une atteinte disproportionnée à la liberté d’entreprendre. La disposition est abrogée à compter de la publication de la décision.

  • La taxe de 2,05 % pourrait ne pas être reconduite. Le 13 novembre 2026, le Sénat a supprimé l’article du projet de loi de financement de la Sécurité sociale (PLFSS) pour 2027 qui prolongeait cette contribution sur les complémentaires santé (rendement annoncé d’environ 1,1 milliard d’euros), contre l’avis du gouvernement. Rien n’est définitif : le texte doit encore passer en commission mixte paritaire le 26 novembre.

Ces débats budgétaires touchent aussi vos impôts : voir notre point sur le budget 2027 et ce qui pourrait changer pour vous. Et si vous êtes retraité, la cotisation de votre mutuelle pèse d’autant plus face à la revalorisation des retraites de janvier 2027.

Votre situation en un coup d’œil

Votre situationCe que vous pouvez faireQuand
Contrat individuel souscrit il y a plus d’un anRésilier à tout moment, sans frais ni pénalitéEffet un mois après réception de la demande
Contrat individuel de moins d’un anRésilier à l’échéance annuelleAvant la date limite rappelée avec l’avis d’échéance
Avis d’échéance reçu tard ou jamais reçuRésilier dans un délai prolongé (loi Chatel)20 jours après l’envoi de l’avis tardif
Mutuelle d’entreprise obligatoirePas de résiliation individuelle ; dispense possible dans certains casEn principe à l’embauche ou à la mise en place du régime
Contrat collectif facultatifRésiliation après un an, selon les mêmes règles qu’un contrat individuelEffet un mois après réception
Revenus modestesDemander la complémentaire santé solidaireÀ tout moment, pour un an renouvelable
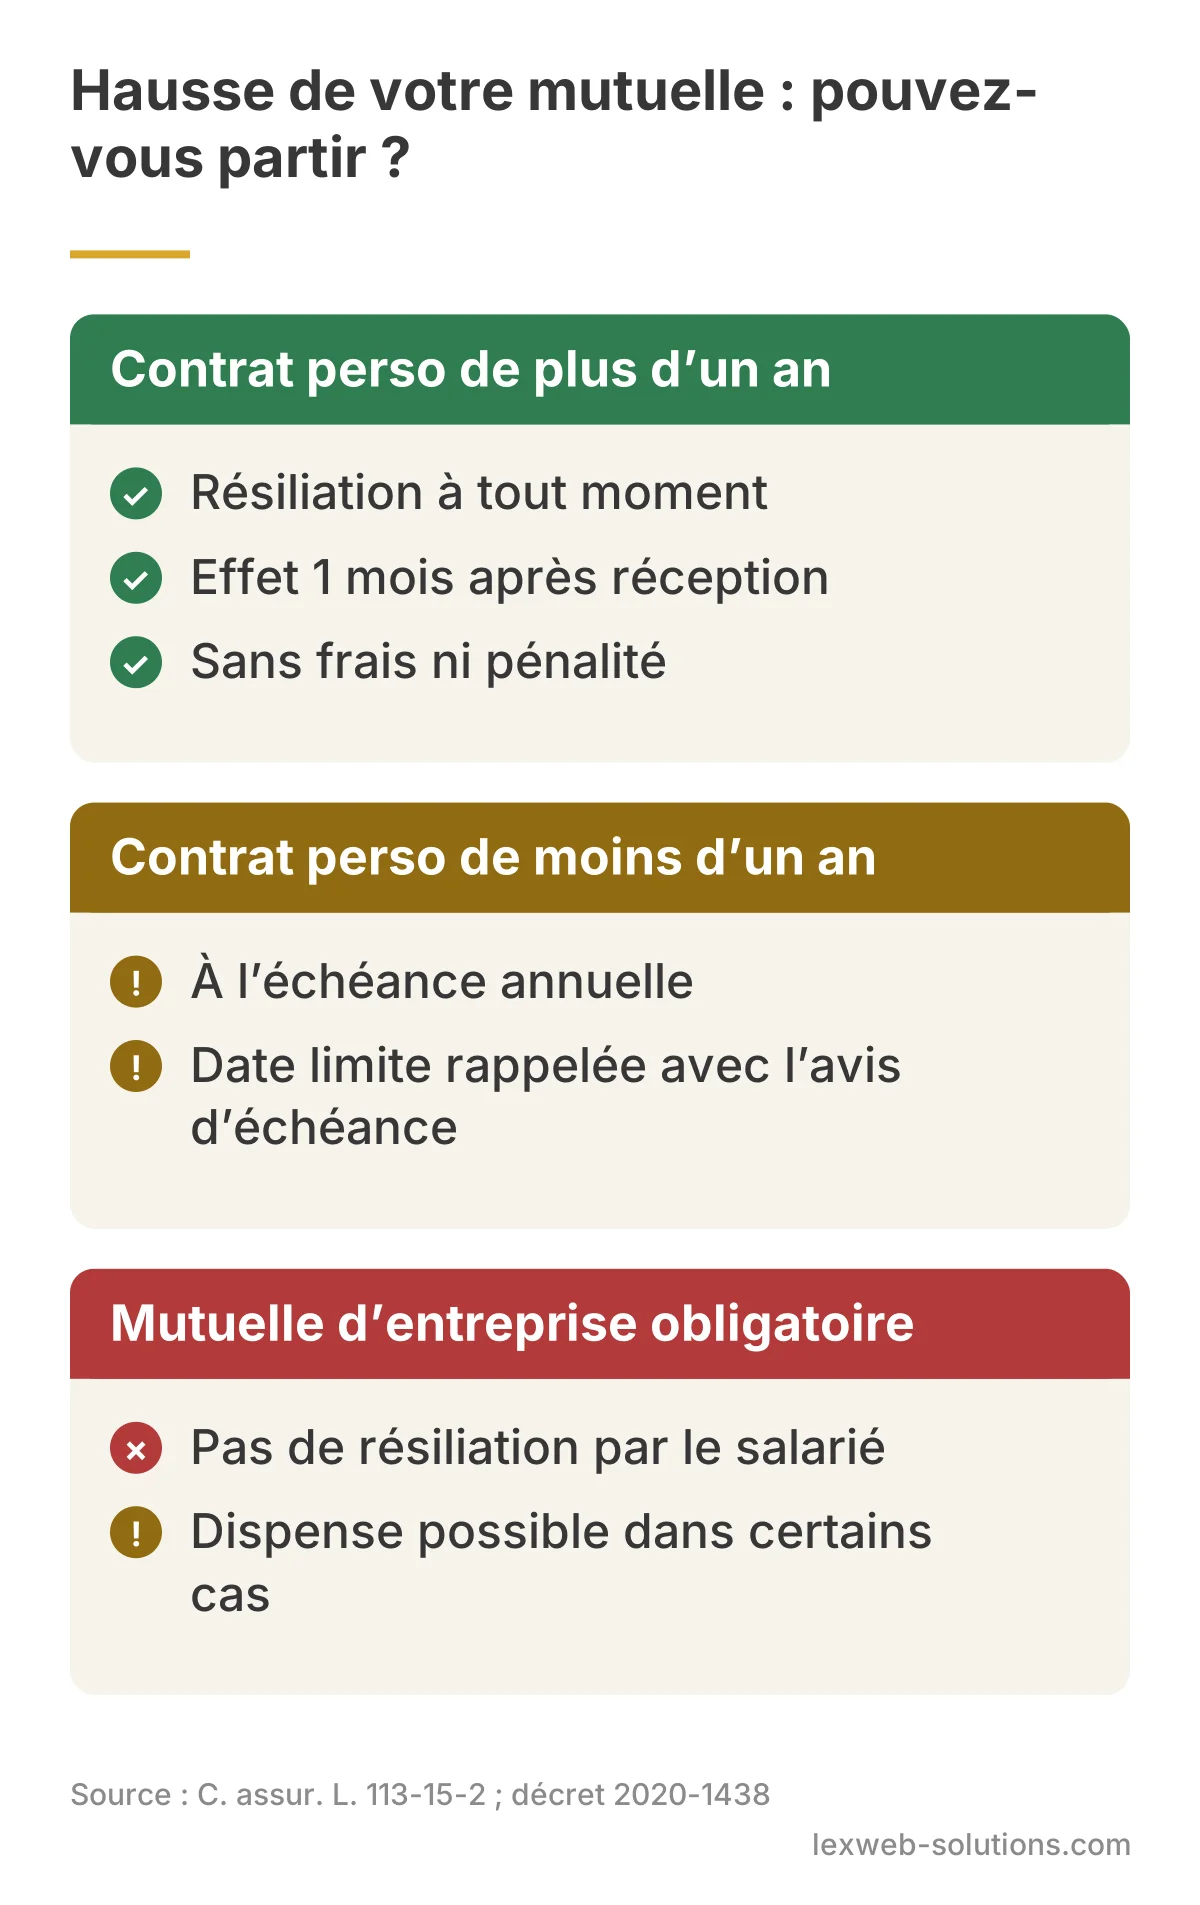
Schéma : contrat individuel de plus d’un an, résiliation à tout moment avec effet un mois après réception et sans frais ; contrat de moins d’un an, résiliation à l’échéance ; mutuelle d’entreprise obligatoire, pas de résiliation par le salarié mais dispense possible.
Qui peut résilier sa mutuelle, et quand.

Résilier sa mutuelle à tout moment après un an

Depuis le 1er décembre 2020, la loi du 14 juillet 2019 relative au droit de résiliation sans frais de contrats de complémentaire santé et son décret d’application (n° 2020-1438 du 24 novembre 2020) permettent de quitter sa complémentaire santé à tout moment, une fois passée la première année. La règle figure à l’article L. 113-15-2 du Code des assurances pour les sociétés d’assurance, avec des équivalents dans le Code de la mutualité (mutuelles) et le Code de la sécurité sociale (institutions de prévoyance). Elle s’applique aussi aux contrats en cours au 1er décembre 2020.

Quels contrats sont concernés ?

Le droit vise les contrats qui remboursent les frais liés à une maladie, une maternité ou un accident, souscrits à titre personnel. D’après le communiqué officiel du ministère de l’Économie (25 novembre 2020), le contrat peut aussi contenir certaines garanties annexes limitativement énumérées : décès, incapacité ou invalidité, assistance, protection juridique, responsabilité civile, indemnités d’hospitalisation. En revanche, si votre contrat regroupe une autre garantie, par exemple une assurance de vos biens, la résiliation à tout moment n’est pas ouverte : vous restez sur la résiliation à l’échéance annuelle.

Comment se calcule le délai d’un an ?

Le texte parle d’un an « à compter de la première souscription ». Pour la Médiation de l’assurance (étude de cas publiée en juin 2026), c’est la date de souscription qui compte, et non la date de prise d’effet des garanties : la Médiation s’appuie notamment sur un arrêt du Conseil d’État du 12 juillet 2023 (n° 469319). Il s’agit de la position du médiateur ; en cas de doute, conservez la date de signature de votre contrat ou de votre bulletin d’adhésion.

Quand la résiliation prend-elle effet ?

La résiliation prend effet un mois après que l’organisme a reçu votre demande. Vous restez couvert et vous payez votre cotisation jusqu’à cette date. L’organisme doit ensuite vous rembourser la part de cotisation correspondant à la période non couverte, dans un délai de 30 jours à compter de la date d’effet de la résiliation. Aucun frais ni aucune pénalité ne peuvent vous être réclamés.

Changer de mutuelle : le nouvel organisme s’occupe des formalités

Vous n’êtes pas obligé d’écrire vous-même à votre ancienne mutuelle. Si vous souscrivez un nouveau contrat, le nouvel organisme peut se charger de la résiliation, à condition que vous le lui demandiez expressément (sur papier ou sur un autre support durable, comme un courriel). Il notifie alors la résiliation à l’ancien organisme par lettre recommandée ou envoi recommandé électronique, et doit veiller à la continuité de votre couverture : le nouveau contrat ne peut pas commencer avant la fin de l’ancien, ce qui évite à la fois les trous de garantie et les doubles cotisations.

Avant de signer, comparez les garanties ligne par ligne (hospitalisation, optique, dentaire, audiologie, médecins à honoraires libres) et pas seulement le prix : une offre moins chère peut rembourser beaucoup moins.

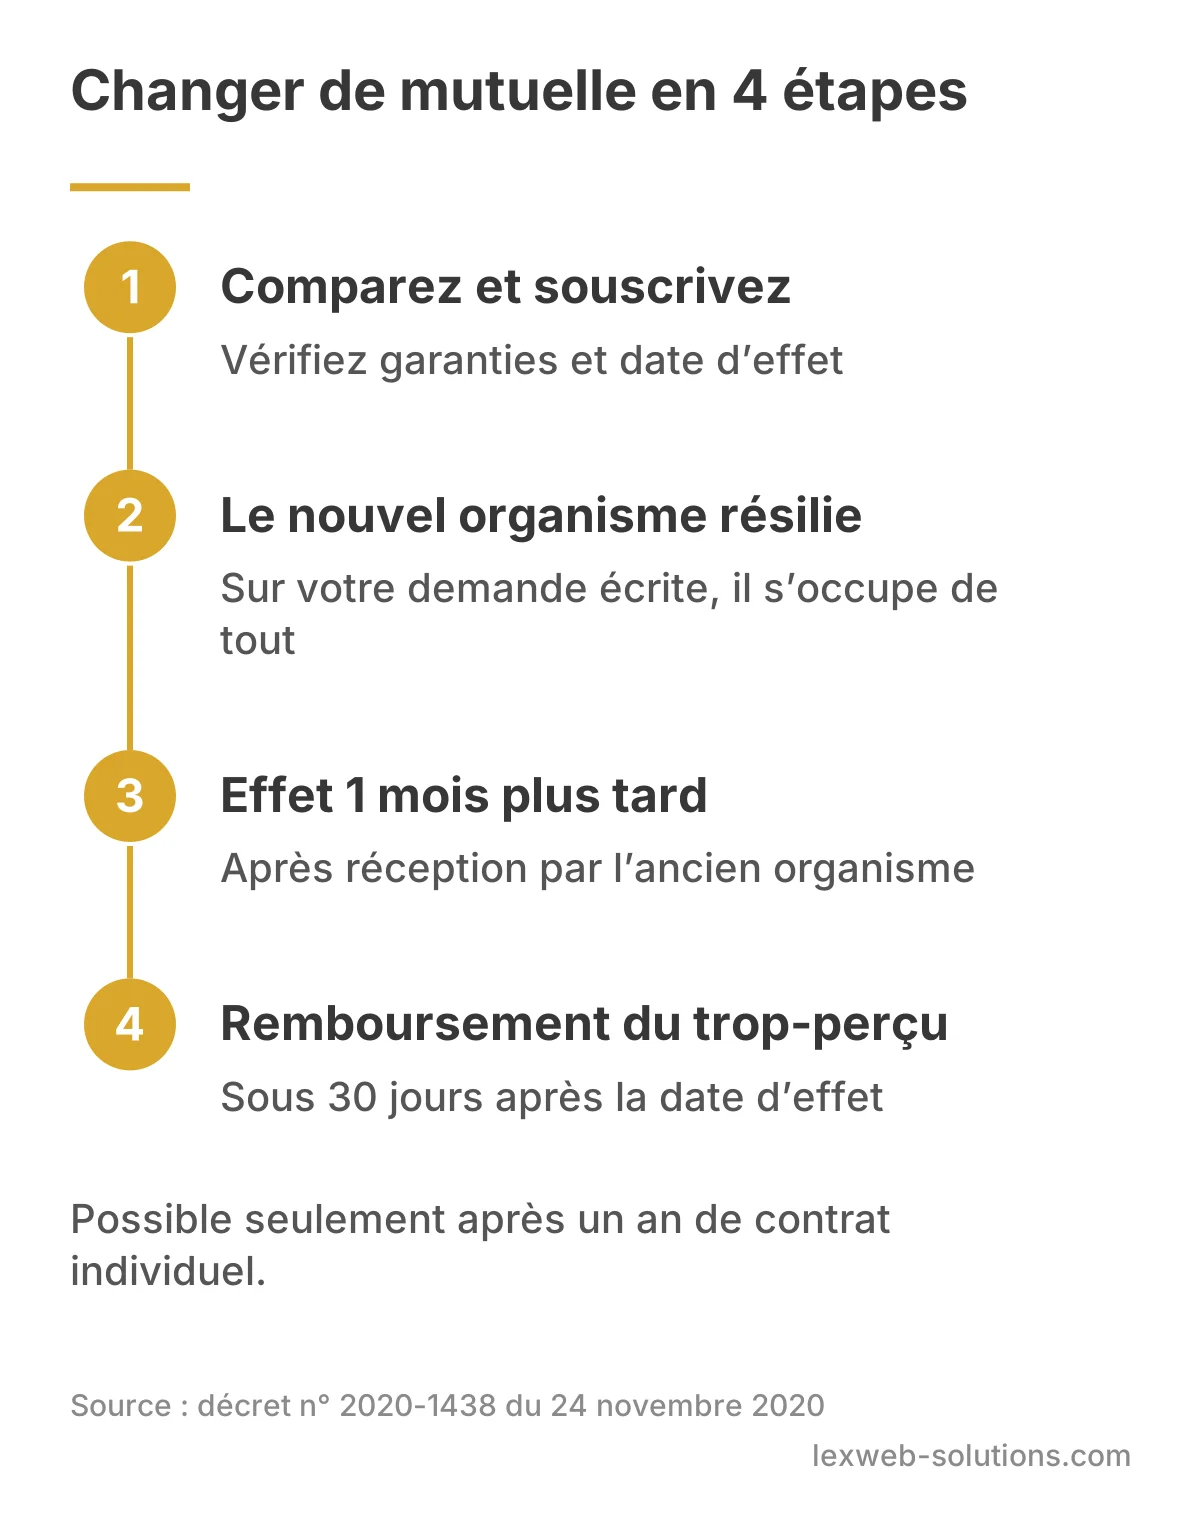
Schéma en 4 étapes : comparer et souscrire, le nouvel organisme résilie l’ancien contrat sur demande écrite, effet un mois après réception, remboursement du trop-perçu sous 30 jours.
Changer de mutuelle après un an de contrat : les 4 étapes.

Contrat de moins d’un an : résilier à l’échéance (loi Chatel)

Pendant la première année, vous ne pouvez résilier qu’à l’échéance annuelle, en respectant le préavis prévu au contrat. Pour éviter que vous ne laissiez passer la date, la loi Chatel (article L. 113-15-1 du Code des assurances) oblige l’assureur à vous rappeler la date limite de résiliation avec l’avis d’échéance, au moins 15 jours avant cette date.

  • Avis envoyé en retard : vous disposez de 20 jours à compter de la date d’envoi de l’avis pour résilier (gardez l’enveloppe, le cachet de la poste fait foi).

  • Aucune information reçue : vous pouvez résilier sans préavis à compter de la date de reconduction, en payant seulement la période pendant laquelle vous avez été couvert.

Ces mécanismes ressemblent à ceux d’autres abonnements : comparez avec notre guide sur les abonnements et engagements cachés.

Litige avec votre mutuelle ?

Remboursement refusé, résiliation bloquée, dispense contestée : faites le point avec un avocat de notre réseau. La mise en relation est gratuite.

Comment envoyer votre demande de résiliation

Depuis la loi de 2019, la résiliation d’un contrat d’assurance n’exige plus une lettre recommandée. L’article L. 113-14 du Code des assurances permet de notifier votre demande par lettre ou tout autre support durable (un courriel par exemple), par déclaration au siège ou chez le représentant de l’organisme, par acte de commissaire de justice, par le même moyen de communication à distance que celui utilisé pour souscrire, ou par tout autre moyen prévu au contrat. L’organisme doit vous confirmer par écrit la réception de votre demande.

Lorsque le contrat a pu être souscrit en ligne, l’organisme doit en principe aussi proposer une fonction de résiliation en ligne, accessible facilement depuis son site ou votre espace personnel.

Modèle de lettre de résiliation après un an

Prénom Nom, adresse, numéro d’adhérent ou de contrat

Madame, Monsieur,

Titulaire du contrat de complémentaire santé n° [numéro], souscrit le [date], je vous informe que je résilie ce contrat en application des articles L. 113-15-2 du Code des assurances, L. 221-10-2 du Code de la mutualité ou L. 932-12-2 du Code de la sécurité sociale, selon votre statut. Mon contrat ayant plus d’un an, cette résiliation prendra effet un mois après la réception de la présente notification.

Je vous remercie de me rembourser la part de cotisation correspondant à la période postérieure à cette date, dans un délai de 30 jours, et de m’adresser une confirmation écrite de cette résiliation.

Veuillez agréer, Madame, Monsieur, mes salutations distinguées.

Date et signature

Pour un exemple de lettre dans un autre secteur, voir notre modèle de lettre de résiliation de salle de sport.

Mutuelle d’entreprise : ce que vous pouvez faire

Si votre employeur a mis en place une complémentaire santé obligatoire, le droit de résilier à tout moment ne vous est pas ouvert : la loi précise qu’il ne s’applique pas à l’adhérent lorsque son lien avec l’employeur rend l’adhésion obligatoire. C’est l’employeur, souscripteur du contrat collectif, qui peut le résilier. Une hausse de la cotisation collective se discute donc dans l’entreprise (direction, représentants du personnel), pas par une lettre individuelle.

Vous pouvez en revanche demander une dispense d’adhésion dans certains cas listés par Service-Public, notamment :

  • vous êtes déjà couvert comme ayant droit par la mutuelle obligatoire de votre conjoint ou par un autre régime collectif ;

  • vous avez déjà un contrat individuel à l’embauche : la dispense vaut seulement jusqu’à son échéance ;

  • vous bénéficiez de la complémentaire santé solidaire, tant que vous la percevez ;

  • vous êtes en CDD ou en mission de 3 mois ou moins, ou à temps partiel de 15 heures ou moins par semaine (avec, dans certains cas, le « versement santé » de l’employeur) ;

  • vous étiez présent lors de la mise en place d’un régime décidé par l’employeur seul avec une part à votre charge.

La demande se fait en principe par écrit, au moment de l’embauche, de la mise en place du régime ou de la date d’effet de votre autre couverture. Si vous quittez l’entreprise et êtes indemnisé par l’assurance chômage, vous pouvez en principe conserver gratuitement la mutuelle de l’entreprise pendant une durée limitée (portabilité).

Pour les salariés en fin de contrat, voir aussi notre guide sur la rupture conventionnelle. Les dirigeants de PME, souvent mal couverts, trouveront des pistes dans notre article sur la prévoyance et les angles morts juridiques des dirigeants.

Petits revenus : la complémentaire santé solidaire

Avant de chercher une mutuelle moins chère, vérifiez si vous avez droit à la complémentaire santé solidaire (CSS), qui a remplacé la CMU complémentaire et l’aide à la complémentaire santé le 1er novembre 2019. Elle est gratuite ou coûte une participation financière modeste, dont le montant dépend de votre âge.

Selon les plafonds publiés pour 2026, une personne seule vivant en métropole y a droit si ses ressources annuelles ne dépassent pas 8 951 € pour la CSS gratuite, et 12 084 € pour la CSS avec participation. Les plafonds augmentent avec la taille du foyer. La CSS est accordée pour un an et doit être renouvelée.

Les salariés au Smic, dont le montant change au 1er décembre (voir notre article sur le Smic au 1er décembre 2026), dépassent en général ces plafonds s’ils vivent seuls ; une famille peut en revanche y être éligible. Les retraités qui reprennent une activité, en cumul emploi-retraite, doivent tenir compte de l’ensemble de leurs revenus.

Avant de résilier : les pièges à éviter

  • Ne cessez pas de payer pour « résilier » : un impayé n’est pas une résiliation, il expose à une procédure de recouvrement et à une suspension des garanties.

  • Lisez le nouveau contrat : certains contrats individuels prévoient des délais d’attente avant de rembourser certains soins, ou des exclusions.

  • Planifiez vos soins coûteux (prothèse dentaire, lunettes, hospitalisation programmée) : vérifiez quel contrat sera en vigueur à la date des soins.

  • Pensez à l’effet de l’âge : les hausses annoncées s’ajoutent souvent à une hausse liée à votre âge, prévue au contrat.

  • Gardez une preuve de la date d’envoi et de la réception de votre demande : c’est elle qui fait courir le délai d’un mois.

Ces réflexes valent aussi pour vos autres contrats : voir notre rubrique droit des assurances et nos guides de droit de la consommation.

Litige avec votre mutuelle : vos recours

Refus de résiliation, remboursement du trop-perçu qui n’arrive pas, cotisation prélevée après la date d’effet : procédez par étapes.

  • Réclamation écrite au service réclamations de l’organisme, en gardant une copie datée.

  • Médiateur : chaque organisme indique le sien dans ses documents. Pour les mutuelles relevant du dispositif de la Mutualité Française, le médiateur peut être saisi après une réponse à votre réclamation écrite ou, à défaut, deux mois après son envoi, et au plus tard un an après cette réclamation. La médiation est gratuite, suspend la prescription, et le médiateur propose une solution en principe dans les trois mois. Les sociétés d’assurance relèvent de la Médiation de l’assurance.

  • Juge : si la médiation échoue, le tribunal judiciaire peut être saisi.

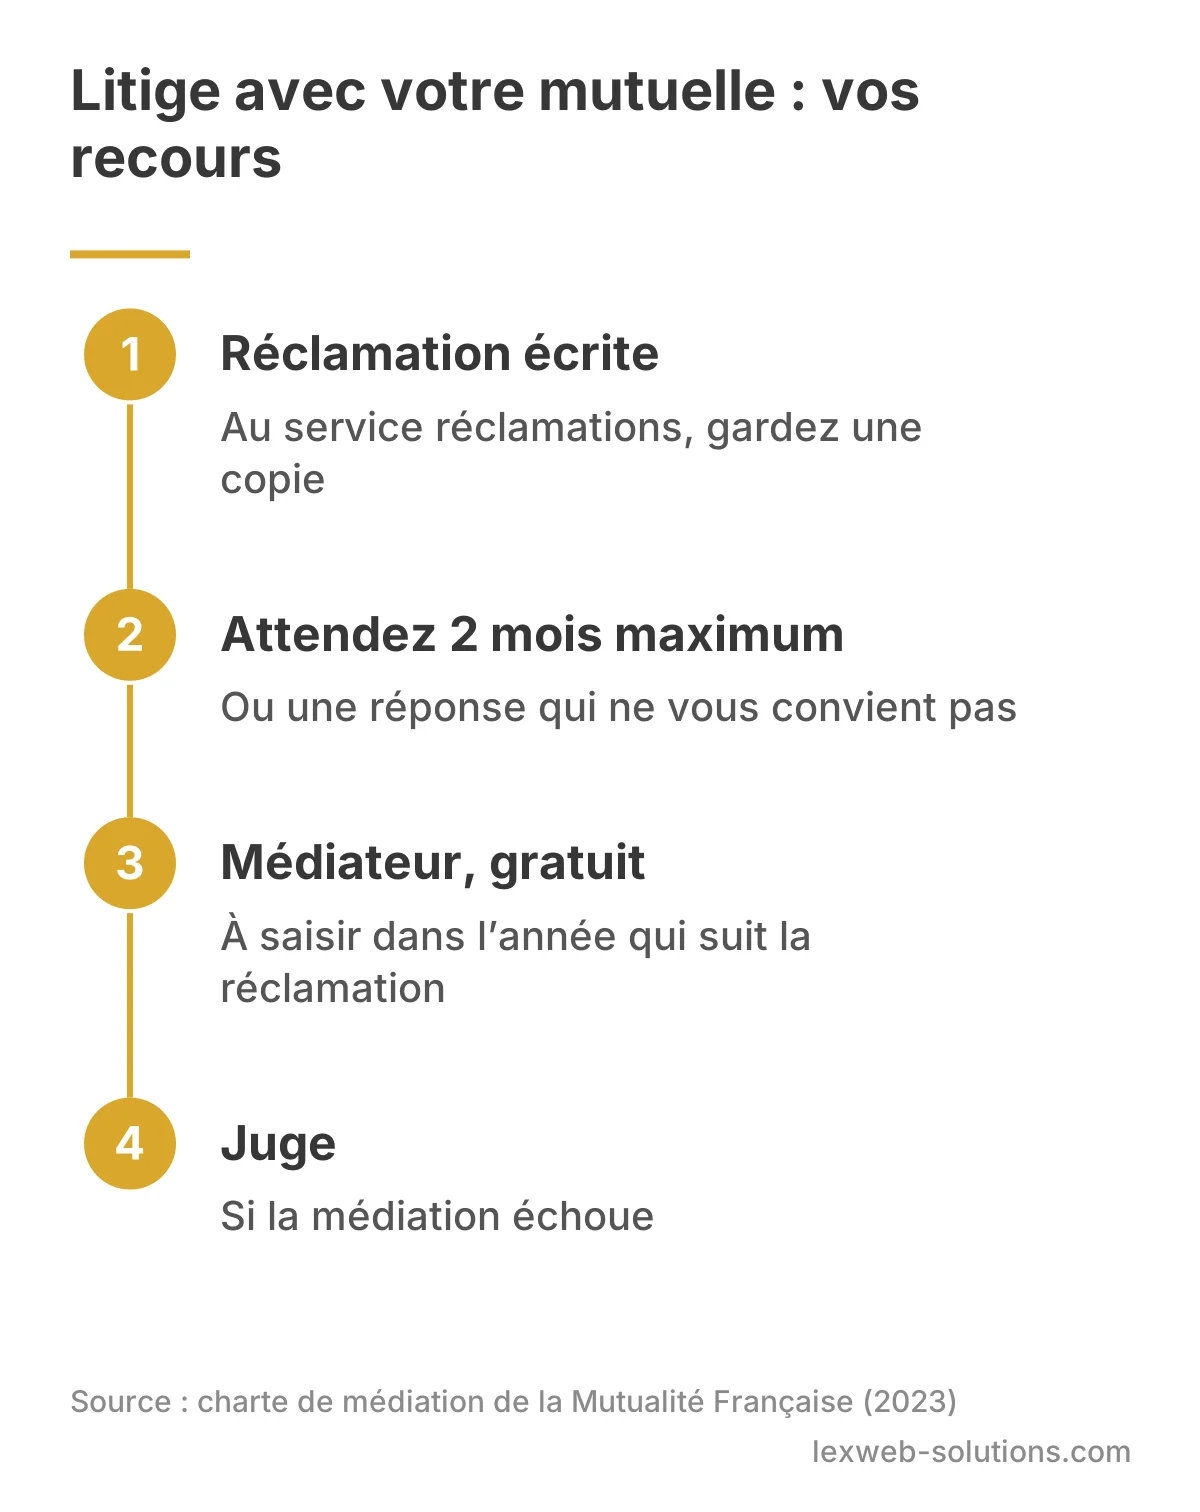
Schéma des recours en 4 étapes : réclamation écrite, attente de 2 mois maximum, médiateur gratuit à saisir dans l’année suivant la réclamation, puis juge si la médiation échoue.
Les étapes à suivre en cas de litige avec votre mutuelle.

Ce qui peut encore changer d’ici janvier 2027

MesureOù en est-on au 20 novembre 2026Ce que ça change pour vous
Gel des cotisations 2026Censuré par le Conseil constitutionnel le 23 octobre 2026Les hausses appliquées en 2026 ne sont plus interdites par ce texte
Taxe de 2,05 % sur les complémentaires en 2027Supprimée par le Sénat le 13 novembre ; CMP le 26 novembreRien de définitif : elle peut être rétablie
Transferts de dépenses de l’Assurance maladie vers les complémentairesPrévus par le PLFSS 2027 (dont 500 millions d’euros de frais hospitaliers selon Public Sénat)Un argument avancé pour de nouvelles hausses
PLFSS 2027 dans son ensembleAdopté par le Sénat le 18 novembre (201 voix contre 124), rejeté par l’Assemblée en première lectureAdoption finale incertaine

Ces mesures ne modifient pas vos droits de résiliation, qui restent ceux décrits plus haut. D’autres changements arrivent au 1er décembre, par exemple pour l’énergie : voir notre article sur les heures creuses et le gaz au 1er décembre 2026.

Faut-il vraiment un avocat ?

Dans la grande majorité des cas, non. Résilier ou changer de mutuelle se fait seul, avec une lettre ou en ligne, et le nouvel organisme peut même s’en charger. La réclamation puis le médiateur, gratuit, suffisent à régler la plupart des litiges.

Un avocat devient utile si l’organisme refuse durablement de rembourser des soins importants, conteste votre résiliation alors que le délai d’un an est dépassé, ou si un litige touche aussi à votre contrat de travail (dispense refusée, régime collectif). Vous pouvez être mis en relation gratuitement avec un avocat en droit des assurances via notre page Trouvez un avocat, consulter l’annuaire des avocats ou, à Bordeaux, notre page avocat en droit des assurances à Bordeaux. Pensez aussi à vérifier si vous bénéficiez d’une protection juridique.

FAQ : résilier ou changer de mutuelle en 2027

Puis-je résilier ma mutuelle à cause de la hausse de 2027 ?

Oui, si votre contrat individuel a plus d’un an : vous pouvez résilier à tout moment, sans motif et sans frais, avec effet un mois après réception de votre demande. Si le contrat a moins d’un an, vous devez attendre l’échéance annuelle, en respectant la date limite rappelée avec l’avis d’échéance.

Un mois après la réception de votre demande par l’organisme. Vous payez la cotisation jusqu’à cette date, puis l’organisme doit vous rembourser la part de cotisation non utilisée dans les 30 jours suivant la date d’effet.

Oui. Sur votre demande expresse, le nouvel organisme notifie la résiliation à l’ancien et veille à la continuité de votre couverture : le nouveau contrat démarre quand l’ancien prend fin.

Non, pas par une résiliation individuelle : seul l’employeur peut résilier le contrat collectif. Vous pouvez en revanche demander une dispense dans certains cas (couverture par le contrat obligatoire du conjoint, contrat individuel en cours jusqu’à son échéance, CSS, contrat court ou temps partiel réduit).

Non, ce n’est plus obligatoire. Une lettre simple, un courriel ou tout autre support durable suffit, ainsi que la résiliation en ligne lorsque le contrat a pu être souscrit en ligne. Gardez une preuve de l’envoi et de la réception.

Non. Les chiffres de 4 % à 10 % sont des projections de cabinets d’actuariat. Chaque organisme fixe sa cotisation, et c’est votre avis d’échéance qui indique le montant réel pour 2027.

Autres articles similaires

fusions-acquisitions-restructurations

Fusions, acquisitions et restructurations : un accompagnement juridique essentiel

Fusions, acquisitions et restructurations : un accompagnement juridique essentiel Accueil La vie d’une entreprise n’est jamais linéaire. Pour grandir, s’adapter à un marché concurrentiel ou préparer sa transmission, elle doit parfois passer par des opérations de haut vol : fusions, acquisitions ou restructurations. Ces manœuvres stratégiques ne s’improvisent pas. Elles

Lire l'article
selective focus photography of person holding baby's feet

Nouveau congé de naissance : une réforme du droit social pour 2026

Nouveau congé de naissance : une réforme du droit social pour 2026 Accueil La parentalité en entreprise est au cœur des débats actuels. Après des années de discussions sur l’inefficacité du congé parental d’éducation (la PreParE), le gouvernement a confirmé la création d’un nouveau congé de naissance. Prévu pour entrer

Lire l'article
a police car driving down a street at night

Comment effacer son casier judiciaire ?

Comment effacer son casier judiciaire ? Accueil A retenir : Distinction des bulletins : Seuls les bulletins n°2 et n°3 peuvent faire l’objet d’une demande d’effacement. Le bulletin n°1 reste la propriété exclusive de la justice. Réhabilitation légale : L’effacement est automatique après un délai de 3 à 10 ans

Lire l'article